Accueil › Career Tracker

Summer et Spring internship tracker

Le Career Tracker est une page dédiée aux étudiants qui souhaitent explorer les opportunités dans le domaine des banques d’affaires et fonds d’investissement à l’étranger Accédez facilement aux informations clés sur les dates de recrutement pour les summer et spring internships à Londres Préparez vos candidatures avec notre pack Summer pour ne laisser aucune place au hasard.

  • Agentis Capital

    Agentis Capital

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: x)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 1 November)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • Alantra

    Alantra

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 19 August 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: x)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • Baird

    Baird

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 30 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    2024 Global Investment Banking - M&A Pitch competition

    • Opening date: Not yet Open (Opening date last year: x)
    • Application deadline: Not yet Announced
    • Note: Fluency in English and German required
  • Bank of America

    Bank of America

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 19 August 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 13 October 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • Barclays

    Barclays

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 3 September  24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 5 January 25)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • Berenberg

    Berenberg

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 2 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Blackrock

    Blackrock

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Open (1 July 25)
    • Application deadline: 24 October 25
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Open (1 July 25)
    • Application deadline: 5 December 25
    • Note: Application on a Rolling Basis
  • Blackstone

    Blackstone

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Open (10 June 25)
    • Application deadline: 31 October 25
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 4 September 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • BNP Paribas

    BNP Paribas

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Open (12 August 25)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 22 October 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis

    Graduate Programme

    • Opening date: Not yet Open (Opening date last year: 6 August 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • BNY Mellon

    BNY Mellon

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 16 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Brevan Howard

    Brevan Howard

    Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 9 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Campbell Lutyens

    Campbell Lutyens

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 1 August 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Centerview Partners

    Centerview Partners

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 1 August 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Capstone

    Capstone

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 31 May 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Citi

    Citi

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 2 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 8 December 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • Crédit Agricole

    Crédit Agricole

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 29 October 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 28 October 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • DC Advisory

    DC Advisory

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 16 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Deutsche Bank

    Deutsche Bank

    • Plateforme de recrutement : ici
    • Decouvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 16 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 3 November 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • Evercore

    Evercore

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Open (18 August 25)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 6 October 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • FT Partners

    FT Partners

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: x)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
     
  • Gleacher Shacklock

    Gleacher Shacklock

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 5 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Greenhill

    Greenhill

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 29 August 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Guggenheim Partners

    Guggenheim Partners

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 21 August 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Goldman Sachs

    Goldman Sachs

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Open (15 August 25)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: Did not open)
    • Application deadline: Not yet Announced
  • Houlihan Lokey

    Houlihan Lokey

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 30 August 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 27 October 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • HSBC

    HSBC

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 17 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 20 October 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • J.P. Morgan

    J.P. Morgan

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 1 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 31 August 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • Jefferies

    Jefferies

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 3 October 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 3 November 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • Lazard

    Lazard

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 23 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 31 October 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • Macquarie Group

    Macquarie Group

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 2 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 1 September 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • Mizuho

    Mizuho

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 13 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Moelis & Co

    Moelis & Co

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Open (15 August 25) 
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Morgan Stanley

    Morgan Stanley

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 2 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 1 September 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • MUFG

    MUFG

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 30 August 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Natwest Markets

    Natwest Markets

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 23 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Nomura

    Nomura

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque: ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 1 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 31 August 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • Panmure Gordon

    Panmure Gordon

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 18 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Peel Hunt

    Peel Hunt

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 2 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Perella Weinberg Partners

    Perella Weinberg Partners

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 16 August 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • PJT Partners

    PJT Partners

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 30 August 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 1 December 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • Qatalyst Partners

    Qatalyst Partners

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Open (19 August 25)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • RBC Capital Markets

    RBC Capital Markets

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 4 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 29 November 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • Raymond James

    Raymond James

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 2 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Rede Partners

    Rede Partners

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 2 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Rothschild & Co.

    Rothschild & Co.

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Open (12 August 25)
    • Application deadline: 30 November 25
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Open (18 August 25)
    • Application deadline: 28 November 25
    • Note: Application on a Rolling Basis
  • Santander

    Santander

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 29 August 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 8 December 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis

  • Scotiabank

    Scotiabank

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 16 December 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Schroders

    Schroders

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 20 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 2 February 25)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • Société Générale

    Société Générale

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 6 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Standard Chartered

    Standard Chartered

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 3 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • TD Securities

    TD Securities

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 11 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Torch Partners

    Torch Partners

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 13 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • UBS

    UBS

    • Plateforme de recrutement : ici
    • Découvrir la fiche banque : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 30 August 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis

    Spring Internship programme

    • Opening date: Not yet Open (Opening date last year: 30 September 24)
    • Application deadline: Not yet Announced
    • Note: Application on a Rolling Basis
  • Verition Fund Management

    Verition Fund Management

    • Plateforme de recrutement : ici

    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 16 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
  • Wells Fargo

    Wells Fargo

    • Plateforme de recrutement : ici


    Summer Internship programme

    • Opening date: Not Yet Open (Opening date last year: 11 September 24)
    • Application deadline: Not Yet Announced
    • Note: Application on a Rolling Basis
Pack premium Populaire

Découvrez la plateforme de formation la plus complète en Corporate Finance

  1. 25 cours
  2. 50h de formation
  3. +300 exercices et questions d’entretien corrigées
  4. +10 tests techniques et psychométriques
  5. 40 fiches banques et 30 fiches fonds de PE
  6. Webinaires / Podcasts exclusifs
M&A, Private Equity & Venture Capital, Insider Insights, Capital Markets & Financing, Transaction Services et Restructuring, Audit, Contrôle de Gestion, Gestion de Patrimoine, Simulateurs de tests officiels, Tests, Entretiens blancs et Certification M&A, Summer Internships, Outils pratiques, Webinaires avec des experts
Je démarre
Suivez-nous :

À ne pas manquer

Préparation
Entretien Sales & Trading : les 10 questions les plus posées (avec réponses)

« Où est le CAC 40 ce matin ? » Dans un entretien Sales & Trading, cette question peut tomber dès la première minute, avant même la fin de votre présentation. Elle dit tout de l'exercice : le recruteur ne cherche pas seulement un candidat qui connaît la formule de Black & Scholes, mais quelqu'un qui suit les marchés au quotidien, raisonne vite et reste clair sous pression. Les questions d'entretien Sales & Trading se répartissent en quatre familles : les questions de marché (actualité, macro, lecture des signaux), les questions techniques (forwards, grecques, volatilité, devises, crédit, produits structurés), les brainteasers (probabilités, logique, calcul mental) et les questions de fit (motivation, choix du desk). Leur poids varie selon le poste visé, mais ces quatre blocs structurent la grande majorité des process en Sales, Trading et Structuring. Dans cet article, nous avons sélectionné les 10 questions les plus posées, avec pour chacune la réponse attendue et les pièges à éviter. Neuf d'entre elles sont extraites telles quelles des modules du Pack Premium Finance de Marché, avec les réponses enseignées par nos intervenants, professionnels des marchés en poste : un aperçu concret de ce qui vous attend en entretien. Comment se déroule un entretien Sales & Trading ? Un process en finance de marché enchaîne généralement un test en ligne, un ou deux entretiens avec les RH et des opérationnels, puis un tour final face à plusieurs membres du desk. Pour un Summer Internship à Londres, ce tour final prend souvent la forme d'un assessment centre ou d'un superday : plusieurs entretiens successifs dans la même journée, parfois avec une mise en situation de vente ou de trading. À chaque étape, les questions relèvent de l'une des quatre familles ci-dessous. Leur poids dépend du poste : un futur trader sera davantage testé sur le pricing et les brainteasers, un futur sales sur la lecture des marchés et la pédagogie face au client, un futur structureur sur les options et les produits structurés.   Famille de questions Ce que le recruteur teste Exemple typique Questions de marché Votre suivi de l'actualité et votre capacité à relier un événement macro à son impact sur les actifs « Pourquoi l'élargissement des spreads de crédit inquiète-t-il les investisseurs ? » Questions techniques La maîtrise des produits : forwards, options, volatilité, devises, crédit « Comment détermine-t-on le strike d'un forward à l'initiation ? » Brainteasers Logique, probabilités, calcul mental sous pression « Quelle est la probabilité qu'au moins un invité retrouve son manteau ? » Questions de fit Motivation, connaissance du métier, cohérence du parcours « Pourquoi le trading plutôt que le structuring ? »   Pour mieux cerner les attentes propres à chaque poste, consultez nos fiches métier : comment devenir trader, le métier de sales en finance de marché et le métier de structureur. Questions de marché : lire les signaux comme un professionnel Les questions de marché vérifient que vous comprenez pourquoi les actifs bougent, pas seulement où ils en sont. Elles sont souvent précédées d'un « Où est le CAC 40 ? », auquel nous consacrons une méthode dans la partie préparation. Question 1 : « Pourquoi l'élargissement des spreads de crédit inquiète-t-il les investisseurs ? » Question extraite du module Actu & Macro : Impacts sur les marchés financiers. Commencez par la définition. Le spread de crédit est la prime de rendement que le marché exige pour prêter à un émetteur risqué plutôt qu'à l'État : c'est l'écart de rendement entre une obligation d'entreprise et une obligation d'État de même maturité. Exemple : si l'OAT à 5 ans rapporte 3 % et qu'une obligation d'entreprise notée BBB à 5 ans rapporte 5 %, le spread est de 200 points de base. Il rémunère le risque de défaut, une liquidité moindre et le risque de dégradation macroéconomique. Montrez ensuite comment un élargissement se propage, à trois niveaux : Marché obligataire : c'est là que tout commence. Les investisseurs vendent les obligations d'entreprise et achètent des obligations d'État : les rendements corporate montent, les rendements souverains baissent, et l'écart se creuse mécaniquement. C'est le flight to quality. Sur le segment high yield, les spreads peuvent passer de 300 à 800 points de base en quelques semaines. Marché actions : un financement plus cher comprime les marges, surtout des sociétés endettées. Les secteurs cycliques (industrie, consommation discrétionnaire, finance) corrigent en premier, les défensifs (santé, télécoms, utilities) résistent mieux, et la volatilité monte car les investisseurs achètent de la protection. Reste du système : le crédit finance l'économie réelle. Quand il se tend, les entreprises investissent moins, les banques prêtent moins et la courbe des taux s'aplatit, voire s'inverse, signe d'une récession anticipée. Concluez sur l'idée clé : un élargissement durable des spreads est un thermomètre de la confiance. Plus il dure, plus le marché anticipe un ralentissement prolongé. Gardez ce raisonnement en tête : la question 7 en donne la traduction chiffrée sur le P&L d'un desk de crédit. Question 2 : « Pourquoi actions et obligations peuvent-elles baisser en même temps ? » Question extraite du module Actu & Macro : Impacts sur les marchés financiers. Pendant des décennies, les obligations ont joué le rôle d'amortisseur quand les actions corrigeaient. 2022 a brisé cette règle : les actions américaines ont reculé de près de 20 % et les obligations du Trésor américain ont connu leur pire année depuis plus de 40 ans. Trois mécanismes expliquent cette baisse simultanée : L'inflation érode la valeur réelle des flux futurs. Un coupon de 2 % quand les prix montent de 8 % donne un rendement réel négatif ; côté actions, les coûts montent et les marges se compriment. En 2022, l'inflation a dépassé 10 % en zone euro et 9 % aux États-Unis au plus haut. La hausse rapide des taux frappe tout ce qui est valorisé par actualisation. Une obligation à 2 % perd de sa valeur quand les nouvelles émissions rapportent 4 %, et les actions de croissance (tech, luxe), dont la valeur dépend de profits lointains, sont les plus touchées. La fuite vers le cash : en cas d'incertitude extrême, les investisseurs vendent tout pour retrouver de la liquidité, au profit des fonds monétaires et des bons du Trésor à court terme. La réponse qui fait la différence montre que la corrélation actions-obligations dépend du régime macroéconomique :   Régime macro Actions Obligations Corrélation Inflation modérée, croissance stable (fin des années 1990 à la pandémie) Baissent quand l'économie ralentit Montent, car les taux baissent Négative Inflation forte et hausse des taux (2022) Baissent Baissent Positive Récession avec reflux de l'inflation Baissent au début Montent, car les banques centrales baissent les taux Négative   Ce n'est pas un dysfonctionnement du marché, mais la conséquence logique d'un même choc sur les deux classes d'actifs. Dans ces phases, les gérants doivent repenser leur diversification : actifs réels comme l'or ou l'infrastructure, ou stratégies non directionnelles. Questions techniques en entretien de trading : forwards, grecques et volatilité Question 3 : « Comment déterminer la valeur du strike K à l'initiation d'un contrat forward ou future ? » Question extraite du module Forwards et Futures. La réponse repose sur l'absence d'opportunité d'arbitrage (AOA) : si deux portefeuilles ont la même valeur à la date T, ils doivent avoir la même valeur aujourd'hui. Comparez donc deux stratégies :   Stratégie Valeur en t = 0 Valeur à maturité T 1 : achat d'un forward de strike K 0 (un forward ne coûte rien à l'initiation) ST − K 2 : achat du sous-jacent et emprunt de K × e−rT S0 − K × e−rT ST − K (l'emprunt a capitalisé les intérêts)   Les deux stratégies valent ST − K à maturité, donc elles ont la même valeur aujourd'hui : 0 = S0 − K × e−rT. On en déduit le strike : K = S0 × erT Exemple : pour une action à 100 €, un taux de 3 % et une maturité d'un an, le strike vaut environ 103,05 €. Attendez-vous à la relance, traitée dans les vidéos suivantes du module : que se passe-t-il si l'action verse un dividende ou se prête sur le marché du repo ? Le strike devient S0 × e(r − q − repo)T : une hausse des taux le fait monter, une hausse du dividende ou du repo le fait baisser. Question 4 : « Pourquoi dit-on que le delta d'un call ATMF est 0,5 ? » Question extraite du module Grecques. Le delta d'un call vaut N(d1) dans le modèle de Black & Scholes. Une option at the money forward (ATMF) a un strike égal au forward : K = S × erT. En remplaçant K dans la formule de d1, le terme en logarithme disparaît et il reste : d1 = ½ σ√T d1 est donc légèrement positif, et le delta légèrement supérieur à 0,5. L'approximation est d'autant meilleure que σ√T est petit, c'est-à-dire que la volatilité est faible ou la maturité courte. Avec une volatilité de 20 % et une maturité de 3 mois, le delta vaut environ 0,52 ; avec 40 % de volatilité et 5 ans de maturité, il monte à environ 0,67. Le piège à connaître : si le sous-jacent verse un dividende, le delta devient e−qT × N(d1) et peut passer sous 0,5. En FX, le taux de la devise étrangère joue le même rôle. En entretien, « environ 0,5 » est une réponse recevable, à condition de savoir dire quand elle cesse d'être vraie. La relance classique, également traitée dans le module : « Quelle est la relation entre le gamma et le theta ? » Un acheteur d'options est long gamma (son delta évolue en sa faveur quand le marché bouge) mais short theta (il perd de la valeur temps chaque jour). Pour une position couverte en delta, et en négligeant les taux, Black & Scholes relie directement les deux : Θ ≈ −½ σ² S² Γ Autrement dit, le theta est le prix payé chaque jour pour détenir du gamma. La position est gagnante si la volatilité réalisée dépasse la volatilité implicite payée à l'achat. Question 5 : « Qu'est-ce que le skew en volatilité implicite ? » Question extraite du module Volatilité. Le skew décrit comment la volatilité implicite varie selon le strike, pour une maturité donnée. Black & Scholes suppose une volatilité constante ; en pratique, le marché attribue des volatilités différentes selon la zone du payoff, car les risques ne sont pas symétriques. Le skew est donc une information de prix : il indique quelle direction le marché craint le plus. Skew négatif : la volatilité des puts hors de la monnaie dépasse celle des calls hors de la monnaie. C'est la norme sur les indices actions, pour deux raisons : les baisses sont plus brutales que les hausses, et les fonds de pension, assureurs et gérants achètent structurellement de la protection pour respecter leurs contraintes de risque. Skew positif : les calls hors de la monnaie sont plus chers, car le marché craint une hausse violente. On l'observe en change (intervention de banque centrale, fin d'un ancrage), sur les matières premières (choc d'offre) ou lors d'un short squeeze. Skew plat : le risque est perçu comme symétrique, proche de l'hypothèse de Black & Scholes. Pour aller plus loin, distinguez indice et action individuelle. En crise, les corrélations entre actions tendent vers 1 et la diversification disparaît : le skew d'un indice est donc fortement négatif. Sur une action seule, le risque est surtout idiosyncratique (résultats, acquisition, innovation) et peut surprendre dans les deux sens : le skew est moins marqué et prend souvent la forme d'un smile. Enfin, montrez que vous savez l'utiliser : un skew marqué rend les puts chers et les calls bon marché, ce qui favorise les put spreads, les risk reversals ou les collars. Questions techniques avancées : devises, crédit et produits structurés Question 6 : « Comment déterminer le taux de change A/C sachant que A/B et B/C sont connus ? » Question extraite du module Devises. Une paire A/B vaut K signifie qu'une unité de A vaut K unités de B. Si B/C vaut G, une unité de B vaut G unités de C, donc une unité de A vaut K × G unités de C : A/C = A/B × B/C. Premier exemple : avec un EUR/USD à 1,12 et un USD/JPY à 143, un euro vaut 1,12 × 143 = 160,16 yens. L'EUR/JPY vaut donc 160,16. Second exemple, plus piégeux : avec un GBP/USD à 1,27 et un EUR/USD à 1,12, une livre vaut 1,27 dollar, et un dollar vaut 1 / 1,12 euro. Une livre vaut donc 1,27 / 1,12 ≈ 1,134 euro. Ici, il faut diviser et non multiplier. C'est tout l'enjeu de ces exercices : savoir quand multiplier et quand diviser selon le sens de la conversion, de la devise de base vers la devise de cotation ou l'inverse. Bonus apprécié en entretien : rappeler que le marché cote la paire dans l'autre sens, en EUR/GBP, soit environ 1 / 1,134 ≈ 0,882. Question 7 : « Comment interpréter une variation de 50 bps de spread sur le P&L ? » Question extraite du module Credit Default Swap. C'est la traduction chiffrée de la question 1. L'outil clé est le CS01 (Credit Spread 01), l'équivalent du DV01 pour les CDS : la variation de valeur d'une position pour un point de base de spread. CS01 ≈ Notionnel × Duration crédit × 0,0001 Exemple : un CDS 5 ans de 10 M€ de notionnel. Sa duration crédit est d'environ 4 à 4,5 ans, un peu inférieure à la maturité car le défaut peut survenir avant l'échéance. Avec 4,2 ans, le CS01 vaut 10 000 000 × 4,2 × 0,0001 = 4 200 € par point de base. Si le spread passe de 200 à 250 pb, la variation de P&L est de 50 × 4 200 = 210 000 € : l'acheteur de protection gagne 210 000 €, car le CDS qu'il détient vaut plus cher ; le vendeur de protection perd 210 000 €. Interprétation économique : avec un taux de recouvrement de 40 %, une hausse de 50 pb correspond à une probabilité de défaut annuelle en hausse d'environ 0,8 % (0,50 % / 60 %). Sur 100 M€ de notionnel, l'impact dépasse 2 M€ : c'est pourquoi les desks suivent leur CS01 net en temps réel. Pour une réponse complète, précisez que la duration crédit n'est pas constante : elle diminue quand le spread monte, donc le calcul linéaire reste une approximation. Question 8 : « Pourquoi un Autocall perd-il de la valeur malgré la hausse du sous-jacent ? » Question extraite du module Produits structurés. Cette question met le candidat dans la peau d'un sales en produits structurés face à un client mécontent. La valeur de marché (mark-to-market) d'un Autocall ne dépend pas que du niveau du sous-jacent : elle dépend aussi de sa position par rapport aux barrières, de la volatilité implicite, du temps restant, des taux et des dividendes attendus. Une hausse du sous-jacent combinée à une hausse de la volatilité peut donc faire baisser le produit. L'explication attendue, en langage client : votre produit combine une obligation et des options que vous avez vendues. Quand la volatilité monte, ces options valent plus cher, ce qui réduit mécaniquement la valeur de votre produit. Deux analogies aident à faire passer le message : l'assurance : si le risque d'accident augmente, l'assureur réévalue ses engagements à la hausse ; la machine à scénarios : la valeur de l'Autocall dépend de la probabilité de chaque scénario. Plus de volatilité, c'est plus de poids sur les scénarios défavorables, même si le sous-jacent a légèrement monté. Ajoutez l'effet du temps : sans rappel anticipé, le produit perd de sa valeur optionnelle à l'approche de la maturité. Enfin, gérez les attentes : un Autocall est un produit de portage, conçu pour être détenu jusqu'au rappel ou à l'échéance. Le recruteur évalue ici autant votre pédagogie que votre technique : être juste sur le fond, honnête sur les risques, et rassurant sur la logique du produit. Brainteasers en entretien de trading : la question qui fait la différence Question 9 : « Les manteaux : quelle est la probabilité qu'au moins une personne retrouve son propre manteau par pur hasard ? » Question extraite du module Brainteasers. L'énoncé : un très grand nombre N de personnes assistent à un congrès et déposent leur manteau au vestiaire. En fin de soirée, les invités, un peu trop ivres, récupèrent les manteaux au hasard. Quelle est la probabilité qu'au moins une personne retrouve le sien ? La clé est de traduire l'énoncé en langage mathématique. La répartition des manteaux est une permutation aléatoire de N éléments, et la question revient à demander la probabilité qu'elle possède au moins un point fixe. Le cas complémentaire, où personne ne récupère son manteau, s'appelle un dérangement. Pour N grand, la probabilité d'un dérangement tend vers 1/e. On obtient donc : P(au moins un point fixe) → 1 − 1/e ≈ 0,632 Pour N très grand, la probabilité qu'au moins une personne retrouve son manteau est d'environ 63,2 %. Ce qui surprend le plus les candidats : le résultat ne dépend pratiquement pas de N. Avec 10 invités comme avec 10 000, on obtient déjà environ 63,2 %, car la convergence est très rapide. Quel que soit l'énoncé, la méthode compte autant que le résultat : Reformulez la question pour vérifier que vous l'avez bien comprise. Traduisez-la dans un cadre connu : ici, permutations et passage au complémentaire. Raisonnez à voix haute : le recruteur évalue votre chemin, pas seulement le chiffre final. Vérifiez l'ordre de grandeur et corrigez-vous calmement en cas d'erreur. Le module Brainteasers, conçu par Augustin Potier (Sales & Trading chez Barclays à Londres), classe les énigmes par catégorie et par niveau de difficulté, et inclut trois vidéos de calcul mental pour gagner en vitesse. Question de fit en Sales & Trading : convaincre sur votre motivation Question 10 : « Sales, trading ou structuring : pourquoi ce desk en particulier ? » Cette question teste votre connaissance des métiers et la cohérence de votre projet. Le recruteur veut vérifier que votre choix est réfléchi, pas un plan B. Commencez par montrer que vous savez ce que fait chaque fonction : Métier Rôle sur le desk Qualités mises en avant Sales Relation avec les clients institutionnels (fonds, assureurs, trésoriers), idées de trade, pédagogie sur les produits Communication, sens commercial, lecture rapide des marchés Trader Gestion du risque et du P&L du book, pricing des demandes clients Rigueur quantitative, sang-froid, prise de décision rapide Structureur Conception de solutions sur mesure combinant obligations, options et autres dérivés Créativité technique, maîtrise des payoffs, pédagogie Expliquez ensuite pourquoi le poste visé correspond à votre profil, en trois temps : Ce qui vous attire dans le quotidien du métier, par exemple la décision en temps réel pour un trader, ou l'échange avec le client pour un sales. Une preuve concrète tirée de votre parcours : cours de dérivés, club d'investissement, stage précédent, suivi personnel des marchés. Un lien avec le desk : citez un produit traité par ce desk (Equity Derivatives, Rates, FX, Credit) et une tendance récente qui le concerne. Attendez-vous à la relance « Quel est le dernier article de marché que vous avez lu ? ». Préparez-en un, récent, que vous savez résumer en trente secondes avec votre propre analyse. Pour approfondir les réalités de chaque métier, écoutez les témoignages de professionnels dans notre podcast Career Insights. Pourquoi la préparation est décisive en entretien Sales & Trading Les desks de marché recrutent peu de stagiaires et de juniors chaque année, et ces postes attirent des candidats issus des meilleures écoles d'ingénieurs et de commerce. Face à des profils académiques comparables, ce n'est pas le CV qui fait la différence le jour J, mais la qualité des réponses. Les recruteurs le savent et calibrent leurs entretiens en conséquence. Une erreur sur une notion de base, comme le signe du delta d'un put ou le sens d'une conversion de change, suffit souvent à écarter un candidat : sur un desk, ce type d'erreur coûte de l'argent. Les relances servent précisément à distinguer une maîtrise réelle d'une réponse apprise par cœur. Chacune des 10 questions de cet article en ouvre trois ou quatre. Une bonne préparation vous apporte trois avantages décisifs : Des fondamentaux sans hésitation : forwards, options, grecques, taux et crédit doivent venir naturellement, pour garder votre énergie sur les questions difficiles. La capacité d'aller au-delà de la première réponse : savoir quand une approximation cesse d'être vraie, comme le delta ATMF à 0,5, est ce qui impressionne un trader. Une réponse structurée sous pression : face à un brainteaser ou à un client fictif, le recruteur évalue votre raisonnement autant que le résultat. Répondre à « Où est le CAC 40 ? » : la fiche marché quotidienne La question d'ouverture la plus fréquente est aussi la plus simple à préparer. Le recruteur attend un niveau précis, une variation récente et surtout une explication : « L'indice a clôturé hier autour de X points, en baisse de Y %, après une publication d'inflation plus forte que prévu. » Vérifiez toujours les niveaux le matin même de votre entretien, et suivez au quotidien les indicateurs suivants : Indicateur Pourquoi il compte CAC 40, Euro Stoxx 50, S&P 500 Sentiment sur les actions françaises, européennes et américaines Taux de dépôt de la BCE et taux des Fed funds Point de départ de toute la courbe des taux Rendement du Bund et de l'OAT à 10 ans, spread OAT-Bund Coût de financement des États et risque perçu sur la France Spreads de crédit investment grade et high yield Thermomètre de la confiance (question 1) EUR/USD Différentiel de politique monétaire entre zone euro et États-Unis Brent et or Inflation importée, risque géopolitique, valeur refuge VIX ou VSTOXX Niveau de stress et prix de la protection Dans un process aussi sélectif, la régularité paie davantage qu'une révision intensive la veille : commencez tôt, et entraînez-vous à voix haute. Conclusion : transformez ces 10 questions en avantage compétitif Un entretien Sales & Trading se gagne sur quatre fronts : la lecture des marchés, la maîtrise technique des produits, la vivacité de raisonnement et une motivation crédible. Les 10 questions présentées ici forment le socle de la plupart des process, mais les meilleurs candidats se distinguent sur les relances : l'impact du repo sur un forward, le delta ATMF d'une option longue, le P&L d'un book de crédit, la pédagogie face à un client d'Autocall. C'est précisément l'objet du Pack Premium Finance de Marché : les modules sont construits autour des questions posées en entretien, comme celles de cet article, et sont conçus par des professionnels en poste (par ex. le Head of Cross-Asset Structuring chez TP ICAP, un ancien trader chez J.P. Morgan, et un structurer chez Barclays).


Par Training You

14 min de lecture
Actualités
M&A dans le sport : 5 deals qui ont marqué 2026

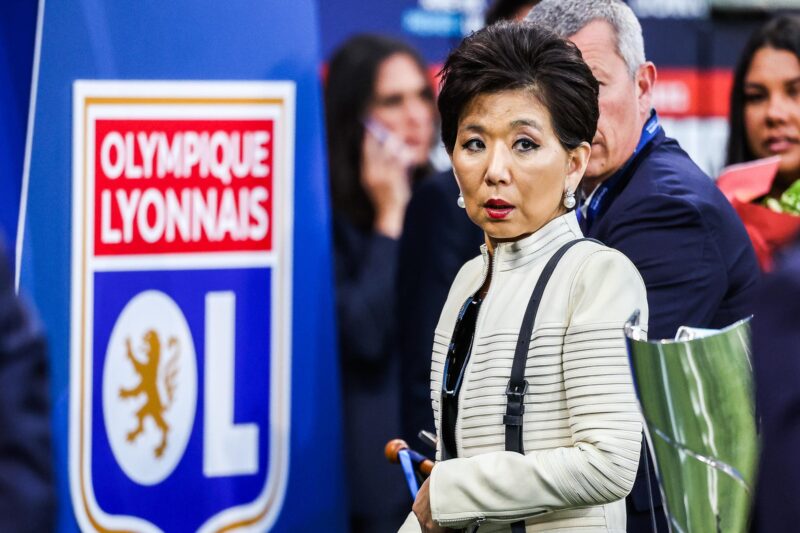
Longtemps considérés comme des actifs passion, les clubs et entreprises du sport attirent désormais les plus grands fonds d’investissement. Rareté des franchises, progression des droits médias, puissance des marques et diversification des revenus : le secteur rassemble plusieurs caractéristiques recherchées par les investisseurs. En 2026, les opérations se sont multipliées. Le M&A lié au sport a atteint 8,34 milliards de dollars dans le monde au 13 juillet, selon les données de LSEG rapportées par Reuters. Derrière les montants spectaculaires se cachent des mécanismes classiques de finance d’entreprise. Voici cinq deals particulièrement instructifs. 1. Les Los Angeles Lakers valorisés 12,5 milliards de dollars Le projet de rachat des Lakers par un consortium réunissant notamment Bob Iger et Joshua Kushner placerait la célèbre franchise de NBA à une valorisation record de 12,5 milliards de dollars. Un tel montant ne repose pas seulement sur les résultats sportifs. Les investisseurs achètent une marque mondiale, des droits médias, des revenus de billetterie, du sponsoring et des perspectives de développement commercial. Ils paient également la rareté : les franchises NBA susceptibles de changer de propriétaire sont peu nombreuses. La notion financière à retenir : la prime de contrôle. L’acquisition d’une participation majoritaire permet de diriger l’entreprise et justifie généralement un prix supérieur à celui d’une participation minoritaire. Pour approfondir les mécanismes d’une acquisition, son financement et ses conséquences pour l’acquéreur et la cible, consultez notre cours consacré aux opérations de M&A et aux Mergers. 2. Apollo prend le contrôle de l’Atlético de Madrid Apollo Sports Capital a prévu d’acquérir 55% de l’Atlético de Madrid dans le cadre d’une opération valorisant le club autour de 2,5 milliards d’euros. Pour Apollo, l’intérêt dépasse le terrain. Le club possède une marque internationale, un stade moderne et un projet de développement immobilier et commercial autour du Metropolitano. Le fonds peut ainsi chercher à faire progresser les revenus de sponsoring, d’hospitalité et d’événementiel. La notion financière à retenir : la création de valeur. Un fonds investit avec l’objectif d’augmenter les revenus, d’améliorer la rentabilité et de revendre ultérieurement sa participation à une valorisation supérieure. Pour comprendre le fonctionnement d’un fonds, les mécanismes du LBO et les différents leviers de création de valeur, consultez notre cours consacré au Private Equity. 3. Michèle Kang reprend l’Olympique Lyonnais En juin 2026, un accord a été annoncé en vue de l’acquisition de l’Olympique Lyonnais par Michèle Kang. L’opération doit permettre au club de sortir d’Eagle Football, le groupe constitué par John Textor. Le dossier illustre les risques d’une acquisition largement financée par la dette. La valeur médiatisée lors d’un rachat ne correspond d’ailleurs pas toujours au montant effectivement reçu par les actionnaires : il faut tenir compte de l’endettement, de la trésorerie et des engagements repris par l’acquéreur. La notion financière à retenir : Enterprise Value et Equity Value. La valeur d’entreprise mesure la valeur de l’activité indépendamment de son financement. La valeur des fonds propres correspond à ce qui revient aux actionnaires après prise en compte de la dette nette et d'autres ajustements. Pour approfondir cette distinction, consultez notre article consacré au Bridge Equity Value–Enterprise Value. 4. L Catterton mise sur le phénomène Hyrox Un consortium mené par L Catterton a acquis une participation majoritaire dans Hyrox, sur la base d’une valorisation estimée à environ 600 millions d’euros. Les fondateurs restent associés au projet. Hyrox ne possède pas une équipe sportive : l’entreprise organise des compétitions de fitness mêlant 8 kilomètres de course à pied, répartis en huit séquences d’un kilomètre, et huit ateliers fonctionnels, comme le rameur, le sled push, les fentes avec sac ou les wall balls. La notion financière à retenir : la valorisation de la croissance. Pour une entreprise en expansion rapide, les investisseurs accordent davantage d’importance au potentiel futur qu’aux seuls profits historiques. 5. Apollo injecte 2,6 milliards de dollars dans les Yankees Apollo Sports Capital a également investi 2,6 milliards de dollars dans Yankee Global Enterprises, propriétaire des New York Yankees. L’apport doit notamment permettre de refinancer une partie de la dette et de financer de nouveaux projets. Contrairement à un rachat intégral, une telle opération permet aux propriétaires historiques de conserver le contrôle tout en faisant entrer un investisseur capable d’apporter du capital et une expertise financière. La notion financière à retenir : l’investissement minoritaire. L’investisseur ne contrôle pas nécessairement l’entreprise, mais négocie généralement des droits de gouvernance, des mécanismes de protection et des conditions de sortie. Pour approfondir le rôle des investisseurs, la structuration du financement et les leviers de rendement d’une acquisition, consultez notre cours consacré au LBO. Pourquoi les investisseurs se tournent-ils vers le sport ? Ces cinq opérations illustrent la transformation du sport en véritable classe d’actifs. Les investisseurs recherchent des marques puissantes, des audiences engagées et des revenus diversifiables à l’échelle internationale. Mais la notoriété ne supprime pas les risques : performances sportives, dette, réglementation et dépendance aux droits médias peuvent fortement affecter la valeur. Vous souhaitez travailler sur ce type d’opérations ? C’est précisément le quotidien des professionnels du M&A (qui conseillent les entreprises et leurs actionnaires lors des acquisitions) et du Private Equity (qui sélectionnent, financent et accompagnent les sociétés dans lesquelles ils investissent). Pour intégrer ces métiers particulièrement sélectifs, une préparation rigoureuse est indispensable. Les Packs M&A et Corporate Finance de Training You vous permettent de travailler aussi bien le fit que les questions techniques incontournables : valorisation, Bridge Equity Value/Enterprise Value, analyse d’une acquisition, financement et mécanismes de LBO. Depuis 2019, plus de 15 000 étudiants ont déjà utilisé Training You pour préparer leurs entretiens et accélérer leur entrée dans les métiers de la finance. Découvrir nos formations en M&A/Corporate Finance


Par Training You

4 min de lecture

Préparation
Entretien conseil en stratégie : guide complet de préparation

Décrocher une offre chez McKinsey, au BCG ou chez Bain ne se joue pas sur un seul entretien conseil, mais au terme d'un process de recrutement parmi les plus sélectifs du marché. En quelques semaines, vous enchaînez un test en ligne chronométré, puis 2 à 3 tours d'entretiens au cours desquels vous résolvez à voix haute des études de cas face à des consultants qui en ont fait passer des centaines. Et chaque étape est éliminatoire. La bonne nouvelle : tout cela se prépare. Du test en ligne au dernier entretien en conseil en stratégie, les recruteurs évaluent toujours les trois mêmes dimensions : votre capacité de raisonnement (tests en ligne et cas), votre personnalité et votre motivation (entretien de fit) et votre capacité à structurer une recommandation (en conclusion de chaque cas). Les candidats qui décrochent une offre ne sont pas forcément les plus brillants : ce sont ceux qui ont le plus pratiqué, sur les bons formats. Dans ce guide, nous détaillons le déroulé d'un process de recrutement en conseil, les tests en ligne des principaux cabinets, ce que les recruteurs évaluent réellement, la méthode pour l'entretien de fit et l'étude de cas, les erreurs qui coûtent une offre, et un plan de préparation en 6 étapes. Comment se déroule un process de recrutement en conseil en stratégie ? Quel que soit le cabinet, un process de recrutement en conseil en stratégie suit une logique d'entonnoir : chaque étape filtre une partie des candidats avant la suivante. Pour un stage comme pour un CDI, vous retrouverez presque toujours la même séquence. Screening du CV (et parfois de la lettre de motivation) : le cabinet vérifie votre parcours académique, vos expériences et vos signaux d'excellence (classements, associations, projets). Test en ligne : de plus en plus répandu en conseil, ce test de raisonnement chronométré prend des formes variées (jeu digital, cas mené par un chatbot, test psychométrique). Au McKinsey Solve, au BCG Casey et au TestGorilla de Bain s'ajoutent désormais les tests mis en place par d'autres cabinets, comme les tests SHL chez Advancy, Kearney et Simon-Kucher, ou le test en 5 modules de Monitor Deloitte. Premier tour : en général 2 entretiens d'environ 45 minutes à 1 heure, menés par des consultants ou des managers. Chaque entretien combine une partie fit et une étude de cas. Tour final : 1 à 3 entretiens avec des Principals ou des Partners, au niveau d'exigence plus élevé. 2 formats d'étude de cas coexistent. Chez McKinsey, le cas est historiquement interviewer-led : le recruteur pose une série de questions précises et vous guide d'une étape à l'autre. Au BCG et chez Bain, le cas est plus souvent candidate-led : c'est à vous de piloter l'analyse et de décider quelles pistes creuser. Savoir identifier le format attendu par chaque cabinet change radicalement votre façon de mener le cas. Pour un panorama complet des spécificités de chaque cabinet, consultez notre article sur les 10 différences à connaître par cabinet de conseil en stratégie. Les tests en ligne en conseil : McKinsey Solve, BCG Casey, TestGorilla, SHL… Le test en ligne est devenu une étape de plus en plus courante en conseil en stratégie. Après McKinsey, le BCG et Bain, de nombreux cabinets mettent en place leur propre test. C'est souvent la première vraie barrière du process, et l'une des plus sous-estimées : beaucoup de candidats solides en cas sont éliminés à cette étape, simplement parce qu'ils découvrent le format le jour J. Chaque cabinet a son propre test, et les formats évoluent régulièrement : vérifiez toujours les consignes de votre invitation. Cabinet Test Format (2026) Ce qui est évalué McKinsey McKinsey Solve Jeu digital, le plus souvent 2 modules (Redrock Study et Ecosystem Building), parfois un troisième selon les bureaux Analyse de données, prise de décision sous contrainte, raisonnement BCG Casey (Online Case) Cas d'environ 30 à 35 minutes mené par un chatbot, avec graphiques, calculs et souvent une courte recommandation vidéo Structuration, calcul, lecture d'exhibits, synthèse Bain TestGorilla 50 questions en 50 minutes, barre de réussite estimée autour de 80 % Calcul, logique, raisonnement verbal, business sense, anglais de niveau C1 Advancy, Kearney, Simon-Kucher SHL Tests d'aptitude chronométrés, modules variables selon le cabinet Raisonnement numérique, verbal et logique Monitor Deloitte Test propre en 5 modules Raisonnement logique (10 questions, 8 min), raisonnement numérique (8 questions, 10 min), Business Strategy Foundations (8 questions, 10 min), anglais C1 (16 questions, 5 min), vidéo de motivation (1 min, en anglais) Logique, calcul, culture business, anglais, motivation Le McKinsey Solve a remplacé l'ancien PST (Problem Solving Test), un QCM classique de type GMAT. Aujourd'hui, le jeu enregistre non seulement vos réponses, mais aussi la façon dont vous y parvenez. Le module Redrock Study est le plus proche d'une étude de cas sur données : lire des données, poser le bon calcul, en tirer une conclusion. Au BCG, le chatbot Casey reproduit un cas classique dans une interface de messagerie : questions successives, graphiques à interpréter, calculs, puis recommandation finale. Il ne donne aucun indice si vous partez sur une mauvaise piste. Chez Bain, le test en ligne est le TestGorilla : 50 questions en 50 minutes, soit une minute par question, avec une barre de réussite estimée autour de 80 %. Il couvre cinq blocs : les compétences calculatoires (analyse de tableaux, graphiques, pourcentages), la logique (emplois du temps, suites à compléter, énigmes), le raisonnement verbal sur des relations de cause à effet, le business sense (questions proches d'une étude de cas) et l'anglais de niveau C1, dans un format proche du TOEIC. Le principal piège est le rythme : il faut répondre juste et vite, sans jamais rester bloqué sur une question. Les autres cabinets ne sont pas en reste. Advancy, Kearney et Simon-Kucher font passer des tests SHL, des tests d'aptitude chronométrés dont les modules varient selon le cabinet. Monitor Deloitte a développé son propre test en cinq modules : raisonnement logique (10 questions en 8 minutes), raisonnement numérique (8 questions en 10 minutes), Business Strategy Foundations (8 questions en 10 minutes), anglais de niveau C1 (16 questions en 5 minutes) et une question vidéo de motivation d'une minute, en anglais. Comment préparer les tests en ligne ? La clé est la familiarité avec le format. Le contenu n'est pas inaccessible ; c'est la pression du temps combinée à un format inconnu qui fait échouer. C'est pourquoi Training You propose des simulateurs de tests en ligne reproduisant les épreuves de McKinsey, du BCG, de Bain et de 5 autres cabinets de conseil en stratégie, dont Monitor Deloitte et ses 5 modules. Vous vous entraînez en conditions réelles, avec le même chronomètre et la même interface, avant de passer le vrai test. Qu'évaluent réellement les recruteurs en entretien conseil ? À l'issue de chaque entretien conseil, le recruteur remplit une grille d'évaluation et défend (ou non) votre candidature lors d'un debrief. Comprendre cette grille, c'est savoir où concentrer vos efforts. Les critères varient légèrement d'un cabinet à l'autre, mais on retrouve partout cinq dimensions. La structuration : êtes-vous capable de découper un problème complexe en sous-problèmes clairs, exhaustifs et sans recoupement (le fameux principe MECE) ? La rigueur analytique : vos calculs sont-ils justes, rapides et commentés ? Savez-vous lire un graphique et en extraire l'information pertinente ? Le business sense : vos hypothèses sont-elles réalistes ? Proposez-vous des idées pertinentes et créatives quand on vous le demande ? La synthèse et la communication : votre recommandation finale est-elle claire, chiffrée et actionnable, comme si vous parliez à un client ? Le fit et le leadership : votre parcours démontre-t-il de l'impact, de l'initiative et une capacité à embarquer les autres ? Votre motivation pour le conseil est-elle crédible ? Un critère implicite pèse lourd : la capacité à être mis face à un client. Le recruteur se demande en permanence s'il pourrait vous envoyer demain chez un directeur général du CAC 40. Calme, posture, clarté de l'expression et capacité à rebondir après une erreur comptent autant que la justesse du raisonnement. Enfin, gardez en tête que chaque entretien est noté indépendamment. Un très bon cas ne compense pas toujours un fit faible, et inversement. Les candidats retenus sont ceux qui ne présentent aucun point bloquant sur l'ensemble des dimensions. Pour mieux comprendre le profil recherché, lisez notre portrait-robot du candidat type chez McKinsey, BCG et Bain. L'entretien de fit : questions fréquentes et méthode L'entretien de fit dure généralement 10 à 20 minutes au début de chaque entretien. Il est trop souvent préparé en dernière minute, alors qu'il peut faire basculer une décision. Son objectif : vérifier que vous avez le profil, la motivation et les qualités humaines pour réussir en cabinet. Les questions de fit les plus fréquentes Les questions reviennent avec une grande régularité d'un cabinet à l'autre : « Présentez-vous » ou « Walk me through your CV » « Pourquoi le conseil en stratégie ? » « Pourquoi notre cabinet plutôt qu'un autre ? » « Parlez-moi d'une situation où vous avez fait preuve de leadership » « Racontez-moi un échec et ce que vous en avez appris » « Décrivez une situation où vous avez dû convaincre quelqu'un qui n'était pas d'accord avec vous » « Où vous voyez-vous dans 5 ans ? » Chez McKinsey, le fit prend la forme du Personal Experience Interview (PEI) : le recruteur creuse une seule histoire en profondeur pendant 10 à 15 minutes, autour de dimensions comme l'impact personnel, l'esprit entrepreneurial ou le leadership inclusif. Il vous demandera ce que vous avez dit, fait et pensé à chaque étape. Une histoire superficielle ne résiste pas à ce niveau de questionnement. La méthode : préparer 4 à 5 histoires solides Plutôt que de préparer une réponse par question, construisez un portefeuille de 4 à 5 histoires issues de votre parcours (stage, association, projet, sport, entrepreneuriat), chacune déclinable sur plusieurs thèmes. Structurez chaque histoire avec la méthode STAR : Situation, Tâche, Action, Résultat. Insistez sur l'Action (ce que vous avez fait personnellement, pas l'équipe) et sur un Résultat chiffré quand c'est possible. Pour la question « Pourquoi le conseil ? », évitez les réponses génériques (« apprendre vite », « diversité des missions ») sans les ancrer dans votre expérience. Montrez que vous savez concrètement ce qu'est le métier, ses contraintes, et pourquoi il correspond à ce que vous avez aimé dans vos expériences passées. L'étude de cas en entretien conseil : la méthode pas à pas L'étude de cas est le cœur de l'entretien en conseil en stratégie. Pendant 25 à 35 minutes, le recruteur vous soumet un problème business réel ou inspiré d'une mission : une baisse de rentabilité, une entrée sur un nouveau marché, une acquisition. Votre rôle : le résoudre à voix haute, comme le ferait un consultant face à son client. Les grandes familles de cas La plupart des cas posés en entretien appartiennent à quelques grandes familles : Profitabilité : « Les profits de notre client baissent depuis deux ans, pourquoi et que faire ? » Market entry : « Notre client doit-il se lancer sur ce nouveau marché ou ce nouveau pays ? » Market sizing : « Quelle est la taille du marché des vélos électriques en France ? » M&A : « Notre client doit-il racheter cette entreprise ? » Pricing : « À quel prix lancer ce nouveau produit ? » Croissance : « Comment doubler le chiffre d'affaires en cinq ans ? » Chaque famille appelle des structures de référence, à connaître puis à adapter au contexte du client : retrouvez-les dans notre article sur les frameworks incontournables de l'étude de cas en conseil. Les 5 étapes pour résoudre une étude de cas Écouter, noter, reformuler. Prenez en note chaque chiffre de l'énoncé, puis reformulez l'objectif du client en une phrase. Posez 2 à 3 questions de clarification ciblées (périmètre géographique, horizon de temps, définition du succès). Structurer. Demandez une à deux minutes pour construire votre structure (ou framework) : un arbre logique qui décompose le problème en branches MECE. Présentez-la de façon claire, en annonçant par où vous souhaitez commencer et pourquoi. Analyser. Avancez par hypothèses. Exploitez chaque donnée (tableaux, graphiques) en annonçant ce que vous cherchez avant de calculer, puis en commentant le résultat : « Les coûts fixes ont augmenté de 20 %, cela explique l'essentiel de la baisse de marge ». Brainstormer. À un moment du cas, le recruteur vous demandera des idées (leviers de croissance, risques, solutions). Restez structuré : regroupez vos idées par catégorie plutôt que de les énumérer en vrac. Conclure. Terminez par une recommandation claire, en commençant par la réponse : « Je recommande à notre client de… », suivie de 2 à 3 arguments chiffrés, des risques et des prochaines étapes. Pendant l'analyse, le calcul mental fait souvent la différence : pourcentages, croissances et ordres de grandeur doivent être à la fois rapides et justes. Entraînez-le quotidiennement. Le module Entraînement par compétence du Pack Premium Consulting propose des sessions chronométrées de calcul mental, utilisables en illimité : 10 minutes entre deux cours suffisent pour progresser. Exemple : structurer un cas de profitabilité Pour un client dont les profits baissent, une structure de départ classique décompose le profit en chiffre d'affaires (prix × volumes, par produit, canal ou client) et en coûts (fixes et variables, par poste). L'objectif n'est pas de réciter ce framework, mais de l'adapter au contexte : pour une compagnie aérienne, vous parlerez de taux de remplissage et de coût du kérosène ; pour un éditeur de logiciels, de churn et de coût d'acquisition client. Les recruteurs repèrent immédiatement les frameworks appris par cœur et plaqués sans réflexion. S'entraîner sur des cas réellement posés La différence entre un candidat moyen et un candidat qui décroche une offre se joue sur le volume de pratique et sur la qualité des cas travaillés. C'est pour cette raison que le Pack Premium Consulting intègre désormais une dataroom de 100 vrais cas d'entretien tombés en 2025/2026 chez McKinsey, BCG, Bain, Oliver Wyman, Roland Berger, Kearney, EY-Parthenon, Arthur D. Little et PMP Strategy. Chaque cas est accompagné d'une correction complète, pas à pas : structure attendue, résolution chiffrée, conclusion et conseils aux étapes clés. Vous savez ainsi exactement à quoi vous attendre à chaque tour, et quels types de cas et de secteurs reviennent le plus souvent dans le cabinet que vous visez. Pour travailler chaque compétence isolément, le module Entraînement par compétence : Calcul mental, Structures, Market sizing, Créativité complète cette dataroom. Vous apprenez à cadrer n'importe quel cas en vous entraînant sur 80 énoncés réels, puis en comparant votre structure à une proposition de correction. Vous maîtrisez la méthode du market sizing étape par étape (équation de marché, estimation des données, calcul final) et vous développez votre créativité sur des questions réellement posées en entretien. Chaque outil s'utilise seul et en illimité, à partir de cas réels issus des comptes-rendus d'entretiens Training You. Les 8 erreurs qui coûtent une offre en entretien conseil La plupart des candidats éliminés ne le sont pas par manque d'intelligence, mais à cause d'erreurs évitables. Voici celles que les recruteurs citent le plus souvent. Découvrir le test en ligne le jour J. Le format surprend, le temps file, et la candidature s'arrête avant même le premier entretien. Plaquer un framework appris par cœur. Une structure générique, non adaptée au secteur et à la question, est le signal le plus clair d'une préparation superficielle. Calculer en silence. Le recruteur doit suivre votre raisonnement. Annoncez votre calcul, posez-le, puis commentez le résultat. Oublier le « so what ». Un chiffre sans interprétation n'a aucune valeur. Après chaque analyse, demandez-vous ce qu'elle implique pour le client. Perdre le fil de l'objectif. Au bout de 20 minutes de calculs, certains candidats ne savent plus quelle question ils cherchent à résoudre. Revenez régulièrement à l'objectif initial. Une conclusion floue. « Il faudrait approfondir » n'est pas une recommandation. Prenez position, avec des chiffres, même si toutes les données ne sont pas disponibles. Négliger le fit. Une histoire vague, sans résultat concret ou sans rôle personnel clair, peut suffire à faire échouer un excellent cas. Préparer tous les cabinets de la même façon. Interviewer-led ou candidate-led, PEI ou fit classique : chaque cabinet a ses spécificités, et les ignorer vous pénalise. La bonne nouvelle : toutes ces erreurs se corrigent avec une pratique régulière et des retours précis. C'est le rôle des mocks (entretiens d'entraînement) avec des partenaires de préparation, et des corrections détaillées qui vous montrent ce qu'un recruteur attend à chaque étape. Comment préparer un entretien conseil : les 6 étapes Il n'existe pas de durée de préparation universelle : tout dépend de votre point de départ et de la date de vos entretiens. Ce qui compte, c'est de suivre les étapes dans le bon ordre et de ne passer à la suivante qu'une fois la précédente maîtrisée. Comprendre le métier et cibler vos cabinets. Identifiez les cabinets que vous visez et leurs spécificités : format du test en ligne, cas interviewer-led ou candidate-led, PEI chez McKinsey. Vous saurez ainsi précisément sur quoi vous entraîner. Préparer le test en ligne en priorité. C'est souvent la première échéance du process, et la plus éliminatoire. Entraînez-vous sur des simulateurs qui reproduisent le format réel (McKinsey Solve, BCG Casey, TestGorilla chez Bain, tests SHL, test Monitor Deloitte…) jusqu'à ce que le rythme devienne naturel. Construire vos histoires de fit. Rédigez 4 à 5 histoires selon la méthode STAR, testez-les à voix haute et préparez-vous aux questions de relance, en particulier pour le PEI de McKinsey. Maîtriser les compétences de base du cas. Travaillez isolément le calcul mental, la structuration, le market sizing et la créativité. Ces briques doivent devenir des automatismes avant d'enchaîner les cas complets. Pratiquer les cas en binôme. Rien ne remplace l'entraînement à deux, en alternant les rôles de candidat et de recruteur. Pour trouver un partenaire, utilisez le Meeting Board de Training You, l'annuaire des candidats qui préparent les mêmes process que vous. Tenez un journal d'erreurs après chaque cas pour ne pas répéter les mêmes fautes. Cibler et simuler les conditions réelles. Terminez par les cas réellement tombés chez vos cabinets cibles et des mocks chronométrés avec des partenaires exigeants. Chacune de ces étapes est couverte par le Pack Premium Consulting : fiches cabinets pour l'étape 1, simulateurs de tests en ligne pour McKinsey, BCG, Bain et 5 autres cabinets pour l'étape 2, module d'entraînement par compétence pour l'étape 4, et dataroom de 100 cas réellement posés en 2025/2026, avec correction complète, pour les étapes 5 et 6. Vous suivez ainsi un parcours structuré, du premier jour de préparation jusqu'au tour final. Conclusion : réussir son entretien conseil, une question de méthode et de pratique Un entretien conseil se joue sur trois terrains : le test en ligne, l'entretien de fit et l'étude de cas. Aucun ne s'improvise. Les candidats qui décrochent une offre chez McKinsey, au BCG, chez Bain ou dans les autres grands cabinets ont un point commun : ils se sont entraînés sur les bons formats, avec des retours précis, suffisamment tôt. Depuis 2019, Training You a accompagné plus de 15 000 étudiants dans leur préparation. Les anciens de Training You travaillent aujourd'hui dans les meilleurs cabinets de Conseil en stratégie. Training You intervient également dans les meilleures écoles de commerce pour animer des formations en Conseil et en Finance. Pour mettre toutes les chances de votre côté, découvrez le Pack Premium Consulting : simulateurs de tests en ligne pour McKinsey, BCG, Bain et 5 autres cabinets, un module d'entraînement par compétence (calcul mental, structuration, market sizing, créativité), des fiches cabinets et une dataroom de 100 vrais cas d'entretien tombés en 2025/2026 dans 9 cabinets, chacun avec sa correction complète. Notions présentes dans les modules REX d'entretiens : Conseil en stratégie (100 cas corrigés) Entraînement par compétence : Calcul mental, Structures, Market sizing, Créativité Simulateurs de tests en ligne : McKinsey, BCG, Bain et autres cabinets Préparer l'entretien de fit et le PEI Fiches cabinets de conseil en stratégie Accélerez votre préparation avec la formation la plus complète en Conseil en stratégie


Par Training You

12 min de lecture

Entreprise
Travailler chez Sia : métiers, recrutement et conseils pour réussir ses entretiens

Vous envisagez de travailler chez Sia ? Anciennement appelé Sia Partners, ce cabinet français se distingue par son positionnement à l’intersection du conseil, de la data et de l’IA. Sia recrute des stagiaires et de jeunes diplômés pour intervenir sur des problématiques de stratégie, de transformation et de technologie. Mais quels métiers peut-on exercer au sein du cabinet ? Quels profils sont recherchés ? Comment se déroule le processus de recrutement et comment préparer les études de cas ? Voici tout ce qu’il faut connaître avant de postuler chez Sia. Sia : d’un cabinet français à un acteur international du conseil Sia est fondé à Paris en 1999 par Matthieu Courtecuisse (diplômé de l’ENSAE), Jérôme Miara et un troisième associé. Le cabinet se développe progressivement en France puis à l’international, avec l’ouverture de bureaux en Europe, aux États-Unis et dans plusieurs autres régions du monde. En janvier 2025, Sia Partners devient officiellement Sia et adopte la signature « Optimists for change ». Ce changement d’identité accompagne la volonté du cabinet d’affirmer son positionnement international et son modèle mêlant conseil, data, design et IA. Aujourd’hui, Sia compte plus de 3 000 consultants dans 19 pays. Le cabinet intervient auprès de grandes entreprises, d’acteurs du mid-market et d’institutions publiques sur des problématiques de stratégie, de transformation et de performance. Le cabinet conserve néanmoins un ancrage français important et une culture entrepreneuriale directement liée à son histoire. Qu’est-ce qui différencie Sia des autres cabinets ? Un positionnement à l’intersection du conseil et de la technologie Sia s’est progressivement différencié par ses investissements dans la data, les technologies numériques et l’intelligence artificielle. Le cabinet parle notamment de « Consulting 4.0 » pour décrire une approche du conseil augmentée par les données, l’automatisation et les outils technologiques. Cette orientation ne signifie pas que tous les consultants sont des développeurs ou des data scientists. Elle se traduit plutôt par la volonté d’utiliser les technologies disponibles pour accélérer les analyses, améliorer la prise de décision et accompagner les transformations des clients. Selon l’équipe et la mission, un consultant peut ainsi travailler avec des experts sectoriels, des consultants en stratégie et transformation, des data scientists, des data engineers, des spécialistes de l’expérience client ou des experts en cybersécurité. Ce positionnement peut particulièrement intéresser les candidats qui souhaitent évoluer dans le conseil tout en développant une compréhension solide des enjeux liés à l’IA et à la data. SiaGPT, la plateforme d’IA générative du cabinet Parmi les initiatives technologiques du cabinet, SiaGPT occupe une place importante. Son développement a commencé fin 2021, avant sa présentation en juin 2023. Cette plateforme permet notamment d’exploiter la propriété intellectuelle du cabinet, de rechercher des informations et de créer des agents adaptés à certains usages. Elle repose aujourd’hui sur plusieurs modèles de langage et sur des mécanismes de RAG, c’est-à-dire de génération enrichie par la recherche d’informations. Pour un candidat, l’enjeu n’est pas nécessairement de maîtriser le fonctionnement technique de la plateforme. Il faut surtout comprendre la logique poursuivie par Sia : utiliser l’IA comme un outil de production, d’analyse et de transformation, et non uniquement comme un sujet de communication. Heka et les expertises data Sia a également développé Heka, son écosystème consacré à la data science et à l’intelligence artificielle. Le cabinet indique réunir environ 400 data scientists et data engineers à l’échelle mondiale. Ces équipes peuvent intervenir sur des projets tels que : La conception de modèles prédictifs L’automatisation de processus L’analyse de données Le traitement du langage La détection de fraudes ou d’anomalies La création de solutions d’IA générative La gouvernance et la sécurisation des données Pour les candidats disposant d’un profil quantitatif ou technique, Sia offre donc des opportunités différentes de celles proposées par un cabinet de conseil exclusivement généraliste. Quels métiers peut-on exercer chez Sia ? Sia ne se limite pas au conseil en intelligence artificielle. Le cabinet couvre de nombreux secteurs et expertises. La nature des missions dépend fortement de l’équipe rejointe. Stratégie et transformation Les consultants peuvent accompagner des directions générales ou des directions fonctionnelles sur des problématiques telles que : La définition d’un plan stratégique  Le lancement d’une nouvelle activité  L’amélioration de la performance  La transformation d’une organisation  L’évolution d’un modèle économique  L’intégration de nouvelles technologies Le travail combine généralement analyses quantitatives, recherches, entretiens, benchmarks et formulation de recommandations. Banque, assurance et services financiers Les services financiers constituent une expertise historique du cabinet. Les missions peuvent concerner la banque de détail, la banque de financement et d’investissement, l’assurance, les paiements, la gestion d’actifs ou la gestion des risques. Par exemple, un consultant peut par exemple intervenir sur la transformation d’une direction financière, l’amélioration d’un processus de crédit, la conformité réglementaire, l’automatisation d’activités opérationnelles, le lancement d’une nouvelle offre ou l’exploitation de données clients. Énergie, industrie et transition environnementale Sia accompagne également des entreprises de l’énergie, des transports, de l’industrie et des infrastructures. Les missions peuvent porter sur la transition énergétique, la décarbonation, la transformation des opérations, la performance industrielle ou l’adaptation à de nouvelles réglementations. Data, intelligence artificielle et cybersécurité Les profils les plus techniques peuvent rejoindre des équipes spécialisées dans la data science, le data engineering, l’IA ou la cybersécurité. Ces postes nécessitent généralement des compétences techniques plus poussées que les fonctions de conseil généraliste. Selon le rôle, la maîtrise de Python, SQL, des outils de visualisation ou des environnements cloud peut être évaluée pendant le recrutement. À quoi ressemble le quotidien d’un consultant junior chez Sia ? Le quotidien varie selon l’équipe, le client et l’avancement de la mission. Un consultant junior peut néanmoins être amené à : Collecter et analyser des données  Conduire des recherches sectorielles  Construire un benchmark  Participer à des entretiens avec des experts ou des collaborateurs du client  Modéliser différents scénarios  Préparer des présentations  Participer à des ateliers  Suivre la mise en œuvre des recommandations Le métier ne consiste donc pas uniquement à trouver une solution intellectuellement pertinente. Il faut aussi être capable de la formaliser, de la défendre et d’accompagner sa mise en œuvre. Pour découvrir plus concrètement le métier, retrouvez notre entretien avec Alexis Pelletier, Senior Consultant chez Sia. Diplômé d’Audencia, Alexis a réalisé plusieurs stages en Audit, en Coverage et en M&A avant de rejoindre Sia en CDI. Dans cet épisode de Choose Your Career, il revient sur son parcours, son choix du conseil et son expérience au sein du cabinet. Regarder le podcast avec Alexis Pelletier sur YouTube : https://www.youtube.com/watch?v=ntnb6x0MgdA Son parcours illustre également un point important : il n’existe pas une seule voie pour rejoindre le conseil. Des expériences en finance, en audit, en data, en gestion de projet ou en stratégie interne peuvent toutes permettre de développer des compétences transférables. Quels profils sont recherchés par Sia ? Sia recrute des étudiants et jeunes diplômés issus notamment d’écoles de commerce, d’écoles d’ingénieurs, d’universités ou de formations spécialisées en économie, finance, data ou intelligence artificielle. Pour les fonctions de conseil généraliste : Il n’est pas indispensable d’être développeur. En revanche, un candidat doit pouvoir expliquer comment la data et l’IA transforment les entreprises et le métier de consultant Pour un poste spécialisé : Les compétences techniques seront naturellement plus déterminantes Comment se déroule le processus de recrutement chez Sia ? Le processus exact dépend du poste, du niveau d’expérience et de l’équipe concernée. Il comporte généralement plusieurs entretiens destinés à évaluer la motivation, les compétences comportementales et la capacité à résoudre un problème. La fiche entreprise Sia de Training You permet d’accéder à une présentation plus détaillée du cabinet et de son processus de recrutement. L’entretien de motivation Cette partie permet aux recruteurs de comprendre votre parcours, vos motivations et la cohérence de votre candidature. Préparez notamment les questions suivantes : Pourquoi souhaitez-vous travailler dans le conseil ? Pourquoi voulez-vous rejoindre Sia ? Quelle expertise ou quel secteur vous intéresse ? Pourquoi ne pas rejoindre un cabinet exclusivement spécialisé en stratégie ? Quel projet illustre votre capacité à résoudre un problème complexe ? Comment réagissez-vous face à une situation ambiguë ? Quelle transformation liée à l’IA vous paraît particulièrement importante ? Une bonne réponse à « Pourquoi Sia ? » doit aller au-delà de phrases génériques sur l’innovation. Vous pouvez, par exemple, relier le positionnement du cabinet à une expérience personnelle, une compétence technique ou un secteur qui vous intéresse. Pour construire des réponses personnelles et structurées, consultez notre article consacré à la préparation du fit en entretien de conseil. L’étude de cas L’étude de cas permet d’évaluer la manière dont vous abordez une problématique nouvelle. Selon l’équipe visée, le cas peut intégrer une dimension stratégique, opérationnelle, quantitative ou technologique. Il peut, par exemple, porter sur la transformation d’une entreprise, l’amélioration de sa rentabilité, l’entrée sur un marché ou le déploiement d’une solution digitale. Le recruteur cherche principalement à observer votre capacité à reformuler la problématique, poser les bonnes questions, construire une structure pertinente, analyser des données, effectuer des calculs avec rigueur et formuler une recommandation claire. La structure ne doit pas être une récitation mécanique. Elle doit être adaptée au contexte et aux objectifs du client. Pour approfondir ce point, retrouvez notre cours consacré aux frameworks essentiels des études de cas ainsi que notre article de décryptage de l’étude de cas en conseil. Les éventuelles questions techniques Pour un poste en data, IA ou cybersécurité, le processus peut comprendre des questions techniques ou un exercice spécifique. Pour un profil généraliste, les questions devraient davantage porter sur votre compréhension des enjeux technologiques : Dans quels cas une entreprise devrait-elle utiliser l’IA générative ? Quels risques faut-il anticiper ? Comment mesurer la valeur créée par un projet d’IA ? Quelles données sont nécessaires ? Comment accompagner les utilisateurs dans l’adoption d’un nouvel outil ? L’objectif n’est pas de placer le plus grand nombre de termes techniques possible, mais de montrer que vous savez relier la technologie à un problème économique ou opérationnel. Comment préparer efficacement ses entretiens chez Sia ? 1. Comprendre le positionnement du cabinet Vous devez pouvoir expliquer simplement ce qui différencie Sia : Son origine française et son développement international  Son positionnement entre conseil, data et technologie  Ses investissements dans l’intelligence artificielle  La diversité de ses secteurs et expertises  Sa culture entrepreneuriale 2. Identifier l’équipe que vous souhaitez rejoindre Évitez de présenter une candidature indifférenciée. Renseignez-vous sur l’expertise, les secteurs et les types de missions correspondant au poste. Votre discours sera beaucoup plus convaincant si vous pouvez expliquer pourquoi une activité précise vous intéresse. 3. S’entraîner aux études de cas Comprendre la méthode ne suffit pas. Il faut pratiquer régulièrement afin d’améliorer la structuration, le calcul mental, l’analyse de graphiques, la créativité, le Business Sense et la communication orale. Variez les sujets et entraînez-vous avec d’autres candidats afin de vous habituer à expliciter votre raisonnement. Pour structurer votre préparation et accéder à de nombreux cas corrigés, découvrez les Packs Conseil de Training You, conçus pour vous faire progresser sur la méthodologie, les frameworks, le calcul mental et la résolution d’études de cas. 4. Préparer des exemples comportementaux précis Sélectionnez plusieurs expériences permettant d’illustrer : Votre leadership Votre capacité à travailler en équipe Votre gestion d’un désaccord Votre aptitude à apprendre rapidement Votre prise d’initiative Votre gestion d’une difficulté Chaque exemple doit présenter une situation précise, vos actions personnelles et les résultats obtenus. 5. Connaître les actualités importantes du cabinet Avant l’entretien, consultez les actualités récentes de Sia. L’objectif n’est pas de réciter un communiqué de presse, mais d’être capable de discuter intelligemment d’un projet, d’une expertise ou d’une évolution du marché. Ce qu’il faut retenir avant de postuler chez Sia Sia peut constituer une option particulièrement intéressante pour les candidats qui souhaitent travailler dans le conseil tout en développant une exposition aux enjeux de data, d’intelligence artificielle et de transformation. Pour réussir le processus de recrutement, il faudra toutefois aller au-delà d’un intérêt général pour l’innovation. Les recruteurs attendront un raisonnement structuré, une motivation précise et une bonne maîtrise des études de cas. Les Packs Conseil de Training You vous permettent de préparer chaque étape du processus : questions de fit, méthodologie, frameworks, calcul mental et cas réels corrigés par des consultants. Le Pack Premium Conseil donne également accès à une préparation approfondie, à des retours d’expérience d’entretiens et à de nombreux cas pour vous entraîner dans des conditions proches de celles rencontrées face aux recruteurs. Chez Sia, l’innovation constitue un véritable terrain de mission. Pour rejoindre le cabinet, votre préparation doit être tout aussi structurée que votre raisonnement. Découvrir nos formations en Conseil


Par Training You

8 min de lecture

Entreprise
Classement 2026 des banques d’affaires les plus attractives en M&A : Small/Mid Cap

Pour établir ce classement 2026 des banques d'affaires, Training You a interrogé 567 étudiants et jeunes diplômés issus de 20 établissements (écoles de commerce, écoles d'ingénieurs et universités). Le profil du panel : 65% des répondants expriment un fort intérêt pour le M&A et 44% y ont déjà effectué un stage. Il ne s'agit donc pas d'un sondage de notoriété générale, mais d'une photographie de candidats potentiels, dont une large part connaît déjà le métier de l'intérieur. Deux classements distincts ont été établis : un classement Large Cap et un classement Small & Mid Cap. Les banques y sont notées sur deux critères : leur notoriété et leur attractivité, et la hiérarchie qui en ressort en dit autant sur le marché que sur la manière dont les candidats se le représentent. Note : Il ne s'agit pas d'un classement de dealflow ou de deal value. On ne mesure pas ici le nombre d'opérations conseillées ni les montants traités, mais la façon dont les banques sont perçues par les candidats. Deux dimensions sont évaluées. La notoriété, c'est-à-dire la simple reconnaissance de la marque : la banque est-elle connue, spontanément identifiée comme un acteur du M&A ? L'attractivité, qui va un cran plus loin : au-delà de la connaître, les candidats ont-ils envie d'y postuler et d'y faire carrière ? Une banque peut être très connue sans être désirée. Et à l'inverse, une maison plus confidentielle peut susciter un fort désir chez ceux qui la connaissent. La hiérarchie qui en ressort en dit donc autant sur le marché que sur la manière dont les candidats se le représentent. Partie 2 : Small & Mid Cap : Un podium dominé par les maisons indépendantes Une hiérarchie où le nom ne fait pas tout Premier enseignement : ce classement ne récompense pas les marques les plus prestigieuses. Lazard y figure via LazardNext (5ème), Rothschild & Co via Transaction R (10ème), mais ce sont des maisons indépendantes qui dominent. Edmond de Rothschild s'impose en tête : la maison réunit ce que les répondants placent en haut de leurs critères : volume de transactions soutenu, exposition réelle des juniors, diversité sectorielle et réputation de formation technique solide. Sa trajectoire n'y est pas étrangère : une équipe passée d'environ 35 banquiers fin 2021 à une soixantaine aujourd'hui, des seniors verticalisés par secteur et un maillage régional étendu à Lyon puis Bordeaux, comme le décrivait son président Arnaud Petit dans notre podcast Career Insights. https://www.youtube.com/watch?v=r-0GORyjMEY Natixis Partners occupe la deuxième place. Identifiée pour son positionnement historique auprès des fonds de Private Equity et son expertise buy side, la maison tient son rang malgré des départs d'associés vers Houlihan Lokey. Alantra complète le podium avec l'un des profils les plus révélateurs du classement : huitième en visibilité seulement, mais deuxième en attractivité. Fondée en 2001 à Madrid, spécialisée sur le mid-market, la maison poursuit de bonnes années malgré le ralentissement du M&A, portée par son réseau international et un développement continu en France. Le milieu de tableau : des positionnements lisibles qui paient Cambon Partners (4ème) affiche le profil le plus équilibré du classement : quatrième en visibilité, troisième en image, quatrième en attractivité. Boutique de référence de la tech parisienne, créée en 2003, avec plus de 250 transactions et des bureaux à Paris, Londres, San Francisco et Pékin, elle démontre qu'une spécialisation sectorielle lisible se retient mieux qu'une couverture généraliste. LazardNext (5ème) n'est que dix-huitième en visibilité mais cinquième en image et en attractivité. L'entité Mid Cap reste mal identifiée par une majorité de répondants ; ceux qui la connaissent la classent immédiatement très haut. La sixième place de Stifel mérite d'être soulignée. L'acquisition de Bryan Garnier & Co, finalisée en juin 2025, a fait des équipes de Bryan Garnier le cœur de la plateforme européenne du groupe américain. Amala Partners (7ème) confirme sa dynamique : seizième en visibilité, sixième en attractivité. Créée en 2020 par Jean-Baptiste Marchand, la maison réunit des expertises traditionnellement séparées, M&A Advisory, Debt Advisory et General Partners Services, renforcées en 2025 par l'intégration de la boutique tech eCAP Partner. Banque Hottinguer (8ème) présente une cohérence rare entre visibilité (9e) et attractivité (8e) pour une maison qui assume sa discrétion. Son associé Xavier Maître décrivait dans notre podcast un fonctionnement où le grade n'enferme pas : un jeune analyste peut travailler en binôme direct avec un associé. Exactement l'exposition que recherchent les répondants, et la preuve que le bouche-à-oreille des stagiaires pèse plus que n'importe quelle campagne. https://www.youtube.com/watch?v=oF_zyGEW4vk UBS Midcap (9ème) affiche une image (6ème) très supérieure à sa visibilité (17ème). Rattachée à la division Wealth Management car elle cible les entrepreneurs clients de la banque privée, l'équipe parisienne reste méconnue, mais l'image du groupe lui bénéficie pleinement dès que les étudiants la découvrent. Transaction R (10ème) réalise l'écart le plus spectaculaire du haut de classement : 28ème en visibilité, 7ème en attractivité. Comme en Large Cap, où Rothschild & Co est deuxième en visibilité, les étudiants connaissent parfaitement la marque mais identifient mal l'équipe Mid Cap. Le potentiel de progression relève de la pédagogie plus que de la marque. Les cabinets d'audit : très visibles, très visibles, mais moins attractifs en M&A EY (3e en visibilité, 12e au général), Deloitte (6e ; 13e), KPMG (5e ; 17e) et PwC (7e ; 18e) partagent le même décrochage, qui s'explique par une asymétrie de taille rarement perçue. EY compte près de 400 000 collaborateurs dans le monde, mais son équipe M&A parisienne en réunit une vingtaine, comme le rappelait l'associée Julie Van de Velde dans notre podcast. Les étudiants connaissent ces maisons par l'audit et ne transposent pas cette reconnaissance au M&A. https://www.youtube.com/watch?v=bnktVuJ6SRE   Classement complet Small & Mid Cap (47 acteurs) 1) Edmond de Rothschild 2) Natixis Partners 3) Alantra 4) Cambon Partners 5) LazardNext 6) Stifel 7) Amala Partners 8) Banque Hottinguer 9) UBS Midcap 10) Transaction R 11) Indosuez Corporate Advisory 12) EY 13) Deloitte 14) Clearwater International 15) Houlihan Lokey 16) Oddo BHF 17) KPMG 18) PwC 19) Adviso Partners 20) Macquarie Capital 21) Financière de Courcelles 22) CIC Conseil 23) Lincoln International 24) Clipperton Finance 25) Largillière Finance 26) Sycomore Corporate Finance 27) Kepler Cheuvreux 28) Oaklins 29) Pax Corporate Finance 30) Avolta Partners 31) Clairfield 32) Capitalmind 33) Rochefort & Associés 34) GP Bullhound 35) Carmine Capital 36) Arma Partners 37) Transactions & Cie 38) Scalène Partners 39) Translink Corporate Finance 40) Wagram Corporate Finance 41) Bucéphale Finance 42) D&A Corporate Finance 43) Eurvad 44) Barber Hauler 45) DDA & Company 46) Pramex International 47) Raphaël Financial Advisory   Découvrir nos formations en M&A/Corporate Finance


Par Training You

4 min de lecture

Décryptage
Produits structurés : définition, fonctionnement et principaux types

Coupon conditionnel, protection du capital, barrière, remboursement anticipé… Les produits structurés semblent souvent difficiles à comprendre. Pourtant, leur logique repose sur l’assemblage de plusieurs instruments financiers relativement classiques. Ils permettent de construire un profil de rendement et de risque adapté à un scénario de marché : profiter de la hausse d’un indice, percevoir un coupon dans un marché stable ou encore protéger tout ou partie du capital à l’échéance. Comment un produit structuré est-il construit ? Que signifient les termes autocall, barrière ou effet mémoire ? Quelles sont les principales familles de produits et quels risques comportent-elles ? Voici les notions essentielles à maîtriser. Cet article poursuit un objectif pédagogique et ne constitue pas un conseil en investissement. Qu’est-ce qu’un produit structuré ? Un produit structuré est un instrument financier dont la performance et les modalités de remboursement sont déterminées par une formule définie dès sa création. Cette formule dépend généralement de l’évolution d’un ou plusieurs actifs appelés sous-jacents. Il peut s’agir d’une action, d’un indice boursier, d’un panier d’actions ou d’indices, d’un taux d’intérêt, d’une devise, d’une matière première ou du risque de crédit d’une entreprise. Lorsqu’un investisseur achète directement une action, son gain ou sa perte suit globalement l’évolution de son cours, auxquels peuvent s’ajouter les dividendes. Avec un produit structuré, la relation entre la performance du sous-jacent et celle de l’investissement est modifiée. Le produit peut, par exemple, verser un coupon lorsque l’indice ne baisse pas de plus de 30 %, rembourser automatiquement l’investisseur si le marché dépasse un certain niveau ou protéger le capital jusqu’à un seuil prédéfini. Les produits structurés sont le plus souvent conçus et émis par des banques. L’investisseur est donc exposé non seulement au sous-jacent, mais également à la capacité de l’émetteur à respecter ses engagements. Comment construit-on un produit structuré ? Un produit structuré associe généralement une composante obligataire et une composante dérivée. La composante obligataire La composante obligataire contribue au remboursement prévu par le produit. Son coût dépend notamment : De la durée du placement Du niveau des taux d’intérêt De la qualité de crédit de l’émetteur Du niveau de protection promis Prenons un exemple volontairement simplifié. Si les taux sont positifs, il n’est pas nécessaire d’investir immédiatement 100 € pour obtenir 100 € dans 5 ans. Une somme inférieure, placée aujourd’hui, pourra atteindre ce montant à l’échéance. La différence entre la somme investie dans la composante obligataire et les 100 € apportés initialement peut alors servir à financer une exposition aux marchés. La composante dérivée Cette seconde composante repose sur des produits dérivés, principalement des options. Elle permet de créer le profil de performance recherché : Participation à la hausse d’un indice  Paiement d’un coupon  Protection conditionnelle contre la baisse  Plafonnement du gain  Remboursement anticipé Un produit à capital garanti exposé à la hausse d’un indice peut ainsi être représenté, de manière simplifiée, comme l’association d’une obligation zéro coupon et d’une option Call. D’autres produits offrent un coupon plus important parce que l’investisseur vend implicitement une option et accepte donc un risque supplémentaire. Pour approfondir ces deux briques fondamentales, consultez nos cours sur les obligations et les options Call. Le vocabulaire indispensable Pour comprendre un produit structuré, il faut d’abord maîtriser les termes utilisés dans sa documentation. Sous-jacent : Actif ou indice dont dépend la performance du produit Niveau initial : Valeur du sous-jacent retenue comme référence au lancement Maturité : Durée maximale du produit Date de constatation : Date à laquelle le niveau du sous-jacent est observé Coupon : Rendement susceptible d’être versé à l’investisseur Barrière de coupon : Niveau que le sous-jacent doit respecter pour permettre le paiement du coupon Barrière de protection : Seuil déterminant si le capital bénéficie encore d’une protection conditionnelle Participation : Proportion de la performance positive du sous-jacent attribuée à l’investisseur Cap : Plafond limitant le gain maximal Effet mémoire : Mécanisme permettant, sous certaines conditions, de récupérer ultérieurement des coupons non versés Autocall : Mécanisme de remboursement anticipé automatique lorsque les conditions prévues sont réunies Worst-of : Dans un panier, sous-jacent le moins performant, dont peut dépendre le remboursement du produit Ces paramètres doivent toujours être lus ensemble. Un coupon attractif ne peut pas être correctement évalué sans connaître le sous-jacent, les barrières, la maturité et les conditions de remboursement. Quels sont les principaux mécanismes ? Un mécanisme ne constitue pas nécessairement un produit à part entière. Il s’agit d’une règle pouvant être intégrée à différentes structures. Le mécanisme autocall L’autocall déclenche le remboursement anticipé automatique du produit si le sous-jacent atteint un niveau déterminé à une date de constatation. Dans le langage courant, on parle souvent d’« un autocall ». Plus rigoureusement, l’autocall est un mécanisme susceptible d’être intégré, par exemple, dans une structure Athena ou Phoenix. Si la condition est remplie, l’investisseur récupère son capital selon les modalités prévues, ainsi que le gain éventuel. Sinon, le produit continue jusqu’à la prochaine date de constatation ou jusqu’à sa maturité. Les barrières Un même produit peut comporter plusieurs barrières : Une barrière conditionnant le versement du coupon  Un seuil déclenchant le remboursement anticipé  Une barrière protégeant conditionnellement le capital Le mode d’observation est essentiel. Une barrière peut être observée en continu, à différentes dates ou uniquement à l’échéance. Deux produits affichant le même seuil peuvent donc présenter des risques différents. L’effet mémoire Lorsqu’un coupon n’est pas versé parce que la condition prévue n’est pas respectée, l’effet mémoire permet de le conserver. Si les conditions redeviennent favorables à une date ultérieure, l’investisseur peut récupérer ce coupon en plus de celui de la période en cours. Le mécanisme worst-of Dans un panier worst-of, les conditions sont évaluées à partir de l’actif le moins performant. Même si trois actions sur quatre progressent, la baisse importante de la quatrième peut donc empêcher le versement du coupon ou entraîner une perte. Le rendement plus élevé d’une structure worst-of rémunère notamment ce risque supplémentaire. Pour comprendre la construction de ces mécanismes, vous pouvez consulter notre cours sur les options à barrière. Quelles sont les principales familles de produits structurés ? Les montages possibles sont très nombreux. Les structures suivantes permettent néanmoins de comprendre les grandes logiques rencontrées sur le marché.   Famille Objectif Fonctionnement simplifié Risque central Capital garanti ou protégé Sécuriser tout ou partie du nominal Combinaison d’une composante obligataire et d’une exposition optionnelle Risque émetteur et perte possible en cas de protection partielle Participation Profiter de la hausse d’un actif Exposition généralement créée par l’achat d’options Call Gain parfois plafonné et niveau de protection variable Reverse Convertible Générer un coupon élevé Vente implicite d’une option Put sur le sous-jacent Perte en cas de forte baisse du sous-jacent Athena Obtenir un gain lors du remboursement Gain conditionnel avec mécanisme autocall fréquent Absence de remboursement anticipé et perte possible à l’échéance Phoenix Percevoir des coupons conditionnels Barrière de coupon, effet mémoire éventuel et mécanisme autocall possible Coupons non versés et perte possible en capital Credit Linked Note S’exposer au risque de crédit Association d’une obligation et d’un dérivé de crédit Survenance d’un événement de crédit   Ces définitions restent volontairement synthétiques : chaque structure peut intégrer de nombreuses variantes. Notre cours complet sur les produits structurés détaille leur construction, leurs scénarios de remboursement et leurs moteurs de valorisation. Quels sont les principaux risques ? Le rendement affiché ne suffit jamais à évaluer un produit structuré. Il faut comprendre les scénarios défavorables et identifier les risques supportés. Risque de perte en capital : Le nominal peut être partiellement ou totalement exposé à la baisse du sous-jacent Risque de marché : Actions, taux, devises ou volatilité peuvent évoluer défavorablement Risque de crédit : En cas de défaut de l’émetteur, les engagements de remboursement peuvent ne pas être respectés Risque de liquidité : Revendre le produit avant son échéance peut être difficile ou entraîner une décote Risque de valorisation : Le prix dépend du sous-jacent, mais aussi des taux, du temps, de la volatilité et du crédit de l’émetteur Risque de plafonnement : L’investisseur peut bénéficier seulement d’une partie de la hausse du marché Risque de corrélation : Un panier worst-of peut être fortement pénalisé par un seul actif Risque de remboursement anticipé : Le capital peut être rendu plus tôt que prévu et devoir être replacé dans des conditions moins favorables Risque de complexité : Une mauvaise lecture des barrières et des dates d’observation peut conduire à sous-estimer la perte potentielle La règle essentielle est simple : un rendement élevé rémunère toujours un risque. Il faut donc commencer par comprendre les scénarios de perte avant de regarder le coupon. Quels métiers interviennent dans la création d’un produit structuré ? Plusieurs équipes travaillent ensemble pour concevoir, vendre et gérer ces solutions. Le Sales échange avec les clients, comprend leurs objectifs et leur présente les produits susceptibles de répondre à leurs besoins Le Structurer transforme cette demande en formule financière. Il sélectionne les instruments nécessaires, construit le payoff et travaille sur le pricing de la solution Le Trader valorise le produit, exécute les opérations nécessaires et couvre les risques générés par son émission Les équipes de Risk, juridiques et de conformité encadrent les risques, la documentation et les conditions de commercialisation Pour découvrir concrètement le métier de Structurer et les différences entre Sales, Trading, Structuration et Quant, retrouvez notre podcast avec Rosnan Chotard, Head of Cross-Asset Structuring chez TP ICAP. https://www.youtube.com/watch?v=OHPWNUkF5TI Vous pouvez également consulter notre article consacré aux différences entre Finance de marché et Corporate Finance. Ce qu’il faut retenir Un produit structuré combine plusieurs instruments afin de créer un profil de rendement et de risque défini à l’avance. Pour l’analyser correctement, il faut distinguer les briques financières qui le composent, les mécanismes intégrés et la structure finale. Cette maîtrise technique est particulièrement importante pour réussir les entretiens dans les métiers exigeants de la finance de marché. Que vous visiez un poste en Sales, Trading, Structuring, Asset Management ou dans un autre métier, les recruteurs attendent une compréhension solide des produits, des marchés et des risques, mais aussi la capacité à expliquer clairement des mécanismes parfois complexes. Les Packs Finance de marché de Training You vous permettent de préparer ces entretiens de manière structurée grâce à des cours conçus par des professionnels du secteur, des questions d’entretien corrigées et des cas pratiques couvrant les principales classes d’actifs. L’objectif : maîtriser les fondamentaux techniques, comprendre les attentes propres à chaque métier et arriver en entretien avec les bons réflexes.   Découvrir nos formations en Finance de marché


Par Training You

7 min de lecture

Entreprise
Classement 2026 des banques d’affaires les plus attractives en M&A : Large Cap

Pour établir ce classement 2026 des banques d'affaires, Training You a interrogé 567 étudiants et jeunes diplômés issus de 20 établissements (écoles de commerce, écoles d'ingénieurs et universités). Le profil du panel : 65% des répondants expriment un fort intérêt pour le M&A et 44% y ont déjà effectué un stage. Il ne s'agit donc pas d'un sondage de notoriété générale, mais d'une photographie de candidats potentiels, dont une large part connaît déjà le métier de l'intérieur. Deux classements distincts ont été établis : un classement Large Cap et un classement Small & Mid Cap. Les banques y sont notées sur deux critères : leur notoriété et leur attractivité, et la hiérarchie qui en ressort en dit autant sur le marché que sur la manière dont les candidats se le représentent. Note : Il ne s'agit pas d'un classement de dealflow ou de deal value. On ne mesure pas ici le nombre d'opérations conseillées ni les montants traités, mais la façon dont les banques sont perçues par les candidats. Deux dimensions sont évaluées. La notoriété, c'est-à-dire la simple reconnaissance de la marque : la banque est-elle connue, spontanément identifiée comme un acteur du M&A ? L'attractivité, qui va un cran plus loin : au-delà de la connaître, les candidats ont-ils envie d'y postuler et d'y faire carrière ? Une banque peut être très connue sans être désirée. Et à l'inverse, une maison plus confidentielle peut susciter un fort désir chez ceux qui la connaissent. La hiérarchie qui en ressort en dit donc autant sur le marché que sur la manière dont les candidats se le représentent. Partie 1 : Large Cap : un podium dominé par les banques américaines Une hiérarchie qui recouvre des modèles très différents Le podium n'a rien d'inattendu : le top 3 est intégralement américain. Goldman Sachs, J.P. Morgan et Bank of America confirment que les « Bulge Brackets » (banques d'investissement globales couvrant l'ensemble des métiers du conseil en fusions-acquisitions aux marchés de capitaux, et intervenant sur les plus grandes transactions mondiales) conservent leur pouvoir d'attraction sur les étudiants francophones. Plusieurs facteurs l'expliquent : La force de la marque : qui reste un actif considérable au moment du premier recrutement La plateforme : qui donne accès aux opérations les plus visibles du marché L'exposition internationale : puisque les équipes parisiennes des bulge brackets travaillent quotidiennement avec Londres ou New York, ce qui ouvre des perspectives de mobilité plus larges que dans la plupart des structures franco-françaises L'investissement consenti auprès des étudiants joue également. Bank of America (3e) devance Morgan Stanley (5e) et se distingue depuis plusieurs années par une présence soutenue sur la place parisienne. La banque organise notamment son Insight Day « Step into Finance »  en septembre 2026, format d'immersion destiné aux étudiants qui découvrent le secteur. Cette initiative s'inscrit dans une démarche continue : événements de recrutement annuels, présence dans les forums des grandes écoles, initiatives avec les associations étudiantes. Notre classement confirme le rendement de ces efforts, puisque les établissements les plus présents sur le terrain figurent parmi les mieux classés en visibilité comme en attractivité. Les boutiques : un déficit de notoriété, pas de désirabilité Evercore et Centerview Partners illustrent une configuration inverse. Centerview est 21ème en visibilité mais 8ème en attractivité, Evercore 15ème en visibilité et 8ème en image. L'écart ne traduit pas un défaut d'image mais une exposition volontairement limitée. Les étudiants qui connaissent l'univers du M&A, et plus encore ceux qui y ont déjà effectué un stage, identifient ces maisons comme parmi les plus sélectives du marché : processus de recrutement exigeants, niveaux de rémunération élevés, et responsabilités confiées aux juniors généralement supérieures à ce que permettent des équipes plus étoffées. Cette discrétion relève d'un choix assumé. Ces structures recrutent un nombre restreint de profils chaque année et n'ont pas besoin d'une notoriété de masse pour y parvenir. Le cas de Messier & Associés est représentatif : la maison jouit d'une réputation solide auprès des professionnels de la place, où l'on reconnaît la qualité de la formation technique qu'elle offre à ses juniors, mais elle ne figure qu'au dix-huitième rang de notre classement d'attractivité, faute d'une visibilité comparable à celle des grandes plateformes. Ce résultat ne dit rien de la qualité de l'expérience proposée, seulement du canal par lequel elle se fait connaître. Les banques françaises : une visibilité inégalement convertie BNP Paribas est la seule banque universelle française du top 10, à la septième place. Elle est aussi première en visibilité, devant l'ensemble des maisons américaines, ce qui reflète l'ancienneté de son ancrage dans les écoles françaises et la densité de sa présence sur les campus. Cette visibilité ne se traduit pourtant pas au même niveau en image, où elle est dixième. La comparaison avec Société Générale CIB est instructive. Les deux établissements occupent des positions comparables sur le marché français, mais SGCIB n'est qu'onzième en visibilité et quatorzième au classement général. L'écart tient moins à la réalité des franchises qu'à l'intensité de la communication déployée auprès des étudiants. Crédit Agricole CIB, 6ème en visibilité et 12ème au général, présente un profil intermédiaire. Rothschild & Co occupe une place à part. Deuxième en visibilité, quatrième en image comme en attractivité, la maison est la mieux classée des acteurs à capitaux français. Le léger décalage entre sa visibilité et ses autres notes pourrait tenir à la taille de ses équipes parisiennes, parmi les plus importantes du marché, qui peut nourrir chez certains étudiants l'idée que les responsabilités confiées en stage ou en première année y sont plus encadrées qu'ailleurs. L'hypothèse mérite d'être vérifiée, mais elle rappelle une réalité que ce classement met en évidence dans son ensemble : auprès des étudiants, le bouche-à-oreille des anciens stagiaires pèse davantage que n'importe quelle campagne de marque employeur. Classement complet Large Cap (24 acteurs) : 1) Goldman Sachs 2) J.P. Morgan 3) Bank of America 4) Rothschild & Co 5) Morgan Stanley 6) Lazard 7) BNP Paribas 8) Citi 9) Barclays 10) Evercore 11) Centerview Partners 12) Crédit Agricole CIB 13) Deutsche Bank 14) Société Générale 15) UBS 16) Perella Weinberg Partners 17) Nomura 18) Messier & Associés 19) Jefferies 20) PJT Partners 21) Santander 22) Moelis & Co 23) Greenhill & Co 24) Altamoda (enquête réalisée avant l'annonce du départ de Grégoire Heuzé chez Lazard en septembre 2026) Découvrir nos formations en M&A/Corporate Finance


Par Training You

4 min de lecture

Préparation
Case interview : les 10 frameworks essentiels pour réussir vos études de cas

Profitabilité, croissance, entrée sur un nouveau marché, pricing… Face à une étude de cas en entretien de conseil, de nombreux candidats recherchent le framework qui leur permettra de trouver immédiatement la bonne réponse. Pourtant, les meilleurs candidats ne récitent pas une structure apprise par cœur. Ils décomposent le problème, sélectionnent les axes pertinents et construisent une analyse adaptée au contexte de l’entreprise. Les frameworks restent néanmoins indispensables pour acquérir les bons réflexes et éviter les oublis. Voici les 10 frameworks essentiels pour réussir un case interview, accompagnés de conseils pour les utiliser avec discernement. Qu’est-ce qu’un framework en case interview ? Un framework est une structure permettant de décomposer un problème complexe en plusieurs sous-problèmes plus simples à analyser. Il aide le candidat à organiser son raisonnement, à identifier les informations nécessaires et à présenter sa démarche de manière claire à l’intervieweur. Un bon framework doit respecter autant que possible le principe MECE : Mutually Exclusive : Les différentes branches ne doivent pas se chevaucher Collectively Exhaustive : Elles doivent couvrir les principaux déterminants du problème Le framework n’a toutefois pas vocation à fournir automatiquement la solution. Il constitue une carte permettant d’orienter l’analyse. Les structures classiques comme les 3C, les 4P ou la chaîne de valeur peuvent être utiles, mais elles deviennent contre-productives lorsqu’elles sont appliquées mécaniquement. Le framework final doit toujours tenir compte du secteur, du modèle économique, des objectifs du client et des spécificités du cas. Pour approfondir ces principes, vous pouvez consulter notre cours consacré aux frameworks usuels des études de cas. Comment construire une bonne structure en entretien ? Avant de présenter son framework, le candidat doit commencer par reformuler l’objectif du client. Il faut notamment clarifier : Le résultat recherché L’indicateur à améliorer L’horizon temporel Le périmètre géographique Les éventuelles contraintes Une entreprise qui souhaite augmenter son chiffre d’affaires de 10% en France ne fait pas face au même problème qu’un groupe cherchant à doubler sa rentabilité mondiale en 5 ans. Le candidat peut ensuite formuler une première hypothèse, puis construire deux à quatre branches principales permettant de la tester. Chaque branche doit répondre directement à la question posée. Enfin, la structure doit être hiérarchisée. Toutes les analyses ne présentent pas le même intérêt : il faut commencer par les facteurs susceptibles d’avoir le plus d’impact. Cette capacité à prioriser distingue une véritable démarche de résolution de problème d’une simple liste de sujets à étudier. 1. Le framework de profitabilité Le framework de profitabilité permet d’analyser une baisse des bénéfices ou d’identifier des leviers d’amélioration de la marge. La structure de départ est simple : Profit = chiffre d’affaires – coûts Le chiffre d’affaires peut ensuite être décomposé entre prix et volumes, puis par produit, client, canal ou zone géographique. Les coûts doivent être séparés entre coûts fixes et coûts variables avant d’en rechercher les principaux déterminants. L’erreur classique consiste à s’arrêter à cette équation. Pour une compagnie aérienne, il faudra par exemple examiner le taux de remplissage, le prix moyen des billets, le carburant, les équipages, la flotte et les redevances aéroportuaires. Entraînez-vous avec nos études de cas de profitabilité. 2. Le framework de croissance Ce framework répond aux questions portant sur l’augmentation du chiffre d’affaires, des volumes ou des parts de marché. La croissance peut provenir des activités existantes ou de nouveaux relais. L’entreprise peut augmenter ses prix, vendre davantage à ses clients actuels, conquérir de nouveaux clients, lancer un produit, ouvrir un canal de distribution, entrer dans une nouvelle géographie ou réaliser une acquisition. Avant de rechercher des initiatives, il faut quantifier l’objectif et comprendre les performances historiques. Une entreprise souhaitant doubler de taille en trois ans ne pourra probablement pas compter uniquement sur une amélioration progressive de ses ventes. Le piège consiste à énumérer des leviers sans évaluer leur potentiel, leur coût et leur faisabilité. Découvrez nos études de cas de croissance. 3. Le framework d’entrée sur un nouveau marché Ce framework permet de déterminer si une entreprise doit se développer sur une nouvelle géographie, un nouveau segment de clientèle ou une nouvelle catégorie de produits.L’analyse couvre généralement cinq dimensions : L’attractivité du marché La concurrence Les capacités de l’entreprise Le mode d’entrée La rentabilité et les risques Un marché en forte croissance n’est pas nécessairement une bonne opportunité. Il peut être difficile d’accès, dominé par des concurrents puissants ou incompatible avec les compétences du client. Il faut enfin comparer les modes d’entrée possibles : développement organique, acquisition, partenariat, joint-venture ou licence. Appliquez cette structure à nos cas d’entrée sur un nouveau marché. 4. Le framework de pricing Les cas de pricing cherchent à déterminer le prix optimal d’un produit ou d’un service. Trois approches peuvent être comparées : Le prix fondé sur les coûts et la marge visée Le prix observé chez les concurrents Le prix fondé sur la valeur créée et la disposition à payer du client L’analyse doit également intégrer l’élasticité de la demande, les différences entre segments, le positionnement du produit, les contraintes réglementaires et les risques de cannibalisation. Pour un traitement innovant, par exemple, le coût de production apporte peu d’informations sur le prix optimal. Il faudra davantage mesurer la valeur médicale et économique créée pour les patients et les organismes payeurs. Retrouvez nos études de cas de pricing. 5. Le framework de lancement d’un nouveau produit Ce framework permet d’évaluer l’opportunité de développer et de commercialiser une nouvelle offre. Le candidat doit analyser le besoin des clients, la taille de la demande, la proposition de valeur, la concurrence, les capacités de l’entreprise et le modèle économique. Il faut ensuite étudier la stratégie de lancement : prix, distribution, communication, calendrier et ressources nécessaires. La décision dépendra enfin de la rentabilité attendue et des principaux risques. Si une banque envisage une offre destinée aux étudiants, il ne suffit pas de constater que ce segment est important. Il faut déterminer comment les attirer, les servir à un coût raisonnable et les fidéliser suffisamment longtemps pour rentabiliser leur acquisition. 6. Le framework de fusion-acquisition Un cas de fusion-acquisition vise à déterminer si une entreprise ou un fonds doit acquérir une cible. L’analyse porte sur : L’attractivité du marché La qualité de la cible La logique stratégique Les synergies potentielles La valorisation La faisabilité de l’opération Les risques d’intégration La structure doit être adaptée à l’acheteur. Un groupe industriel recherchera généralement des synergies, un accès à de nouveaux marchés ou des compétences complémentaires. Un fonds de Private Equity s’intéressera davantage au potentiel d’amélioration, aux flux de trésorerie, au levier financier et aux possibilités de sortie. L’erreur consiste à recommander une excellente entreprise sans vérifier si son prix d’acquisition permet de créer de la valeur. Découvrez nos cas de M&A et Private Equity. 7. Le framework d’amélioration des opérations Les cas opérationnels portent sur la réduction des délais, l’amélioration de la qualité, l’augmentation des capacités ou la diminution des coûts. L’analyse peut suivre les différentes étapes de la chaîne de valeur : Approvisionnement Production Stockage Distribution Service au client Pour chacune, il faut examiner les volumes, les capacités, les processus, les ressources humaines, les technologies et les éventuels goulots d’étranglement. Face à des retards de livraison, construire une nouvelle usine ne constitue pas nécessairement la solution. Le problème peut provenir de prévisions imprécises, d’un fournisseur défaillant, d’une mauvaise planification ou d’une logistique insuffisante. Entraînez-vous avec nos études de cas d’amélioration des opérations. 8. Le framework de réponse à une menace concurrentielle Ce framework s’applique lorsqu’un nouvel entrant, une innovation ou une modification des comportements menace la position du client. Il faut commencer par mesurer l’ampleur de la menace : proposition de valeur du concurrent, segments ciblés, parts de marché gagnées et caractère durable de son avantage. Le candidat doit ensuite identifier les forces du client et comparer plusieurs réactions possibles : Adapter l’offre Baisser les prix Améliorer le service Réduire les coûts Cibler d’autres segments Nouer un partenariat Acquérir le concurrent Ne pas réagir immédiatement Une baisse généralisée des prix peut détruire davantage de valeur qu’elle n’en protège. La réponse doit être proportionnée et ciblée. 9. Le framework d’optimisation du Business Model Ce framework aide une entreprise à améliorer la manière dont elle crée, délivre et capte de la valeur. L’analyse doit porter sur la proposition de valeur, les segments de clientèle, les canaux de distribution, les sources de revenus, la tarification, les principaux coûts et les ressources nécessaires. Pour une plateforme numérique, il faudra également étudier les effets de réseau, l’engagement des utilisateurs, le coût d’acquisition, le taux de conversion et la capacité à changer d’échelle. Une forte croissance du nombre d’utilisateurs ne suffit pas à démontrer la viabilité du modèle. L’entreprise doit pouvoir monétiser son audience tout en maintenant ses coûts et son taux d’attrition à un niveau soutenable. Découvrez nos cas d’optimisation du Business Model. 10. Le framework de market sizing Le market sizing consiste à estimer la taille d’un marché à partir d’informations limitées. Il teste la capacité du candidat à segmenter un problème, poser des hypothèses et effectuer des calculs avec rigueur. Deux approches sont possibles : Top-down : Partir d’une population globale et appliquer plusieurs filtres Bottom-up : Partir d’une unité élémentaire puis extrapoler Pour estimer le nombre de repas livrés chaque jour à Paris, on peut partir de la population, identifier la proportion de clients potentiels, puis estimer leur fréquence de commande. Le candidat doit annoncer ses hypothèses, vérifier ses calculs et commenter l’ordre de grandeur obtenu. La logique compte davantage que la précision absolue. Préparez-vous avec nos market sizings et guesstimates corrigés. Pourquoi ne faut-il pas réciter ces frameworks ? Les dix frameworks précédents couvrent une grande partie des problématiques rencontrées en entretien, mais aucun ne doit être reproduit mécaniquement. Une structure générique se reconnaît facilement : elle comporte des branches sans lien avec la question, accumule des catégories qui se chevauchent et ne tient compte ni du secteur ni du modèle économique du client. Face à une baisse de profitabilité dans une compagnie aérienne, un candidat performant ne se contente pas d’annoncer « revenus et coûts ». Il explique qu’il souhaite analyser, côté revenus, le nombre de vols, le taux de remplissage et le prix moyen des billets. Côté coûts, il distingue notamment le carburant, les équipages, la maintenance et les frais aéroportuaires. Le framework utilisé doit ainsi donner l’impression d’avoir été construit pour le cas, même lorsqu’il repose sur des mécanismes déjà maîtrisés. Comment apprendre les frameworks efficacement ? Commencez par comprendre la logique économique de chaque famille de cas. Vous devez être capable de reconstruire une structure sans réciter une liste mémorisée. Entraînez-vous ensuite à adapter un même framework à plusieurs secteurs. Un cas de profitabilité ne se structure pas exactement de la même manière pour une compagnie aérienne, un fabricant automobile et une plateforme numérique. Enfin, présentez régulièrement vos structures à l’oral. En entretien, vous devrez expliquer votre raisonnement de manière claire, généralement en moins de deux minutes, puis répondre aux questions de l’intervieweur. La progression repose surtout sur la pratique : réalisez des cas complets, analysez vos erreurs et identifiez les branches que vous avez oubliées ou insuffisamment personnalisées. Les exercices et cas interactifs permettent notamment de développer ces réflexes. Pour aller plus loin, les Packs Conseil de Training You regroupent les méthodes fondamentales, des entraînements par compétence et plus de 150 études de cas corrigées. Les frameworks : une base à dépasser Maîtriser les principaux frameworks permet de reconnaître rapidement les mécanismes économiques d’une étude de cas et de construire une analyse solide. La réussite ne dépend toutefois pas du nombre de structures apprises. Elle repose sur la capacité à choisir les bons axes, les adapter au contexte, les hiérarchiser et expliquer clairement son raisonnement. Utilisez donc ces dix frameworks comme une boîte à outils : apprenez leur logique, entraînez-vous sur des secteurs variés et construisez, face à chaque nouveau cas, une structure véritablement personnalisée. Découvrir nos formations en Conseil


Par Training You

8 min de lecture

Préparation
Spring Week et Summer Internship en finance : calendrier, banques et préparation

En finance, attendre son année de césure pour préparer ses premières candidatures peut déjà être trop tard. À Londres, les grandes banques commencent à identifier leurs futurs talents dès les premières années d’études, notamment grâce aux Spring Weeks et aux Summer Internships. Ces programmes constituent deux portes d’entrée particulièrement intéressantes pour découvrir les métiers de la finance, renforcer son CV et, dans certains cas, accéder plus rapidement à un Graduate Programme. Ils ne concernent d’ailleurs pas uniquement le M&A : les candidats peuvent postuler en Investment Banking, Global Markets, Equity Research, Asset Management, Corporate Banking ou encore Capital Markets. Encore faut-il comprendre les différences entre ces programmes, vérifier son éligibilité et respecter un calendrier de recrutement particulièrement précoce. Dans ce guide, nous vous expliquons quand candidater à une Spring Week ou à un Summer Internship, quelles banques cibler et comment préparer chaque étape du processus de recrutement. Spring Week et Summer Internship : de quoi parle-t-on ? Les Spring Weeks et les Summer Internships s’inscrivent dans un même parcours de recrutement, mais ils ne s’adressent ni aux mêmes étudiants ni aux mêmes niveaux d’expérience. Qu’est-ce qu’une Spring Week ? Une Spring Week, également appelée Spring Insight Programme ou Insight Week, est un programme de découverte organisé par une banque ou une institution financière. Elle se déroule généralement au printemps, souvent pendant les vacances universitaires, et dure de quelques jours à une semaine. Son objectif est de permettre aux étudiants en début de cursus de découvrir : Les principales activités de la banque Les différents métiers accessibles aux jeunes diplômés La culture de l’établissement Les compétences recherchées chez les candidats Le fonctionnement de ses processus de recrutement Le programme peut comprendre des présentations, des études de cas, des ateliers, des exercices collectifs, des sessions de networking et des échanges avec des professionnels de différents niveaux d’ancienneté. La Spring Week reste un programme de découverte, mais elle ne doit pas être considérée comme une simple visite de l’entreprise. Les recruteurs observent le comportement, la motivation, la curiosité et les qualités relationnelles des participants. Les meilleurs profils peuvent ensuite bénéficier d’un fast track vers le processus de recrutement d’un Summer Internship. Selon les banques, cela peut prendre la forme d’une invitation à un entretien, d’un accès direct à un Assessment Centre ou, plus rarement, d’une offre anticipée. Qu’est-ce qu’un Summer Internship ? Un Summer Internship est un stage réalisé pendant l’été, généralement au sein d’une banque à Londres ou dans une autre grande place financière. Il dure le plus souvent entre huit et dix semaines, même si sa durée exacte varie selon les établissements. Contrairement à la Spring Week, le Summer Internship est une véritable expérience professionnelle. Après une période de formation, les stagiaires rejoignent une équipe et participent à ses missions quotidiennes. En Investment Banking, ils peuvent notamment contribuer à : L’analyse d’entreprises et de secteurs La préparation de présentations commerciales La recherche d’informations financières La valorisation d’entreprises La production de documents relatifs à des transactions Dans d’autres divisions, les missions peuvent porter sur l’analyse des marchés, la préparation d’un stock pitch, le suivi d’un portefeuille ou l’étude des besoins de clients institutionnels. Le Summer Internship est également une étape déterminante du recrutement. Les banques peuvent proposer aux stagiaires les plus performants de rejoindre leur Graduate Programme, qui constitue souvent la principale voie d’accès à un premier CDI à Londres. Pour découvrir le processus de sélection et le quotidien d’une Summer Intern en M&A, consultez notre retour d’expérience sur un Summer Internship chez Morgan Stanley. Spring Week ou Summer Internship : quelles différences ? Spring Week Summer Internship Objectif principal Découvrir la banque et ses métiers Travailler au sein d’une équipe Public visé Étudiants en début de cursus Étudiants proches de leur dernière année Durée habituelle Quelques jours à une semaine Environ huit à dix semaines Niveau technique attendu Relativement limité Plus approfondi Contenu Présentations, ateliers et networking Formation puis missions opérationnelles Débouché potentiel Accès accéléré au Summer Internship Offre en Graduate Programme La Spring Week permet donc de se positionner très tôt, tandis que le Summer Internship joue un rôle beaucoup plus direct dans l’obtention d’un premier emploi. Qui peut candidater depuis une école ou une université française ? L’éligibilité constitue l’une des principales sources de confusion pour les étudiants français. Les banques anglo-saxonnes raisonnent rarement à partir des appellations « L3 », « M1 », « année de césure » ou « Programme Grande École ». Elles s’intéressent surtout à la date prévisionnelle d’obtention du diplôme, appelée expected graduation date. L’éligibilité aux Spring Weeks Les Spring Weeks sont généralement destinées aux étudiants qui se trouvent au début de leurs études supérieures. Selon la durée du cursus et les règles de la banque, il peut s’agir de la première année universitaire ou d’une année équivalente. Pour un étudiant français, l’éligibilité dépend notamment : De son année actuelle De la durée totale de son cursus De sa date prévisionnelle de diplomation Des critères propres à chaque programme La situation peut être moins intuitive pour les étudiants en Programme Grande École, en double diplôme ou ayant prévu une année de césure. Deux candidats inscrits dans la même promotion peuvent ainsi ne pas indiquer la même date de diplomation s’ils ont construit des parcours différents. Certaines banques proposent également des programmes ciblés destinés, par exemple, aux femmes ou à des populations historiquement sous-représentées dans le secteur financier. Il convient alors d’en vérifier précisément les critères. L’éligibilité aux Summer Internships Les Summer Internships sont le plus souvent destinés aux étudiants en avant-dernière année d’études, c’est-à-dire ceux qui retourneront à l’université ou en école après le stage avant d’obtenir leur diplôme. Cette logique permet à la banque de proposer aux meilleurs stagiaires un Graduate Programme débutant après la fin de leurs études. Pour savoir si vous êtes éligible, ne vous contentez donc pas de traduire votre niveau d’études français. Posez-vous plutôt les questions suivantes : À quelle date obtiendrai-je officiellement mon diplôme ? Reprendrai-je mes études après le Summer Internship ? Mon année de césure modifie-t-elle ma date de diplomation ? L’offre impose-t-elle une fenêtre précise de diplomation ? Les critères peuvent varier d’une banque à l’autre et d’une année à l’autre. La page officielle de chaque programme doit toujours rester votre source de référence. Quand candidater à une Spring Week ou à un Summer Internship ? Le recrutement commence souvent près d’un an avant le déroulement du programme. C’est l’une de ses principales particularités par rapport aux stages off-cycle proposés en France. Le calendrier des Spring Weeks Une candidature à une Spring Week se prépare généralement selon le calendrier suivant : Au printemps et au début de l’été : découverte des métiers, recherche d’informations et premières expériences associatives ou professionnelles Pendant l’été : préparation du CV, des réponses de motivation et des tests en ligne À partir de la fin de l’été et pendant l’automne : ouverture progressive des candidatures Pendant l’automne et l’hiver : tests, entretiens vidéo, entretiens et éventuels Assessment Centres Au printemps suivant : participation au programme Il ne faut donc pas attendre le début de l’année civile pendant laquelle la Spring Week aura lieu. À ce stade, une grande partie des processus est généralement déjà engagée. Le calendrier des Summer Internships Le calendrier d’un Summer Internship est relativement similaire : Au printemps : définition des métiers et des banques à cibler Pendant l’été : préparation du dossier et des entretiens À partir de la fin de l’été : ouverture de certaines candidatures Pendant l’automne : période particulièrement active pour les candidatures, les tests et les HireVue Pendant l’automne et l’hiver : entretiens finaux et Assessment Centres L’été suivant : réalisation du stage Les ouvertures et dates limites évoluent chaque année. Notre tracker des Spring Weeks et Summer Internships centralise les programmes identifiés et leur statut. Pourquoi faut-il candidater rapidement ? De nombreuses banques étudient les candidatures au fil de l’eau. Elles peuvent donc commencer à faire passer des tests et des entretiens avant la date limite officielle. Une offre affichée comme ouverte pendant plusieurs semaines ne garantit pas que toutes les places resteront disponibles jusqu’au dernier jour. Plus le recrutement avance, plus la banque peut avoir déjà identifié une partie de ses futurs stagiaires. La meilleure stratégie ne consiste toutefois pas à candidater dans la précipitation avec un CV insuffisamment travaillé. L’objectif est d’avoir préparé son dossier avant l’ouverture des offres, afin de pouvoir postuler rapidement dès leur publication. Quelles banques proposent des Spring Weeks et des Summer Internships ? Londres concentre un grand nombre de programmes destinés aux étudiants. Les formats et divisions proposés peuvent néanmoins évoluer : toutes les banques n’organisent pas nécessairement une Spring Week et un Summer Internship chaque année. Les grandes banques internationales Les candidats peuvent notamment surveiller les programmes proposés par : Goldman Sachs J.P. Morgan Morgan Stanley Bank of America Citi Barclays UBS Deutsche Bank Ces établissements recrutent dans plusieurs divisions et ne se limitent pas nécessairement à l’Investment Banking. Les banques européennes présentes à Londres D’autres acteurs importants proposent également des opportunités au Royaume-Uni, parmi lesquels : BNP Paribas Société Générale Crédit Agricole CIB HSBC Santander Les banques indépendantes et boutiques Les étudiants intéressés par le M&A, la restructuration ou le conseil financier peuvent également suivre les opportunités proposées par des banques indépendantes telles que : Lazard Rothschild & Co Evercore PJT Partners Moelis Houlihan Lokey Jefferies Cette liste permet de constituer un premier périmètre de recherche, mais elle n’est volontairement pas exhaustive. Les programmes ouverts doivent être vérifiés directement sur les sites carrières des établissements. Pour comparer plus précisément les établissements, leurs opérations et leurs processus de recrutement, découvrez nos fiches banques. Quels métiers peut-on cibler ? Les Spring Weeks et Summer Internships ne concernent pas uniquement le M&A. Selon les banques, des programmes peuvent être proposés dans les divisions suivantes : Investment Banking : M&A, conseil financier et exécution de transactions Capital Markets : Equity Capital Markets et Debt Capital Markets Global Markets : Sales, Trading et Structuring Equity Research : analyse financière et suivi d’entreprises cotées Asset Management : gestion de portefeuille et analyse d’investissements Corporate Banking : accompagnement et financement des grandes entreprises Risk : mesure et contrôle des risques Technology et Operations : fonctions technologiques et opérationnelles de la banque Avant de candidater, vous devez comprendre précisément la division sélectionnée. Une motivation générale pour « la finance » sera rarement suffisante pour convaincre un recruteur. Comment se déroule le processus de recrutement ? Le processus varie selon les banques, mais il comprend généralement plusieurs étapes successives. 1. La candidature en ligne Le candidat commence par renseigner son parcours académique, ses expériences et différentes informations administratives. Il doit généralement joindre un CV et parfois une lettre de motivation. Certaines banques demandent également de répondre à des questions telles que : Pourquoi souhaitez-vous rejoindre cette banque ? Pourquoi avez-vous choisi cette division ? Quelle expérience démontre votre intérêt pour la finance ? Quelles compétences pourrez-vous apporter au programme ? Les réponses doivent être personnalisées. Remplacer simplement le nom d’une banque par celui d’une autre conduit souvent à des formulations génériques, facilement identifiables par les recruteurs. Le cours Summer Internships – Optimising your applications détaille la préparation du CV, de la lettre de motivation et de la stratégie de candidature. 2. Les tests en ligne Après la candidature, les banques peuvent envoyer différentes évaluations : Tests de raisonnement numérique Tests de raisonnement logique ou verbal Questionnaires de jugement situationnel Evaluations comportementales Exercices propres à l’établissement La principale difficulté réside dans la contrainte de temps. Comprendre le raisonnement attendu ne suffit pas : il faut être capable de l’appliquer rapidement et avec régularité. Découvrez les principaux formats et méthodes de résolution dans notre cours Mastering the online tests – Summer Internships. 3. Le HireVue ou l’entretien vidéo Le candidat doit parfois enregistrer ses réponses à plusieurs questions, avec un temps de préparation limité. Les thèmes les plus fréquents portent sur : La motivation pour la banque La compréhension du métier Une expérience de travail en équipe Une difficulté rencontrée Une situation dans laquelle le candidat a fait preuve de leadership Une actualité financière récente L’absence d’interlocuteur rend l’exercice particulier. Il faut produire une réponse claire, structurée et naturelle tout en regardant la caméra. 4. Les entretiens et l’Assessment Centre Les candidats retenus peuvent ensuite participer à un ou plusieurs entretiens, puis à un Assessment Centre regroupant différents exercices : Entretiens de motivation Questions comportementales Questions techniques Etude de cas Présentation individuelle Exercice collectif Echange avec des professionnels Pour une Spring Week, les recruteurs cherchent principalement à mesurer le potentiel, la curiosité et la cohérence du projet. Pour un Summer Internship, ils attendent généralement une compréhension plus approfondie du métier et des connaissances techniques plus solides. Notre cours How to Shine in the Assessment Centre présente les exercices rencontrés et les comportements attendus. Comment préparer efficacement ses candidatures ? Une bonne préparation doit commencer avant la publication des offres. Elle repose sur cinq piliers : le CV, la motivation, les tests, les entretiens comportementaux et les connaissances techniques. Construire un CV conforme aux standards londoniens Le CV utilisé à Londres respecte généralement les standards anglo-saxons : Une seule page Aucune photo Une présentation sobre Un anglais irréprochable Des expériences décrites à l’aide de verbes d’action Des réalisations quantifiées chaque fois que cela est possible En début de cursus, l’absence d’expérience dans une grande banque n’est pas nécessairement éliminatoire. Les recruteurs peuvent aussi valoriser les associations, les compétitions, les projets entrepreneuriaux, le sport de haut niveau ou les premiers stages. L’essentiel est de démontrer des qualités transférables : rigueur, capacité d’analyse, esprit d’équipe, prise d’initiative et intérêt réel pour le secteur. Pour construire un dossier adapté aux standards du secteur, consultez notre cours consacré aux candidatures en Corporate Finance. Préparer trois motivations distinctes Un candidat doit être capable de répondre précisément à trois questions : Pourquoi souhaitez-vous travailler en finance ? Pourquoi cette division plutôt qu’une autre ? Pourquoi cette banque en particulier ? Ces réponses ne sont pas interchangeables. Pour justifier son intérêt pour une banque, il est possible de s’appuyer sur ses opérations récentes, ses domaines d’expertise, son positionnement, sa culture ou des échanges avec ses collaborateurs. Le networking est particulièrement utile lorsqu’il permet de recueillir des informations concrètes et personnelles. Pour structurer vos réponses aux questions de motivation et aux questions comportementales, consultez notre cours sur le fit en entretien. Suivre l’actualité financière L’actualité à maîtriser dépend du métier ciblé. Un candidat en Investment Banking pourra préparer une transaction récente. Un candidat en Global Markets devra suivre les mouvements des marchés et les principaux indicateurs macroéconomiques. En Equity Research, il pourra analyser une entreprise cotée ou un secteur. En Asset Management, il devra être capable de défendre une conviction d’investissement. L’objectif n’est pas de réciter l’actualité, mais d’expliquer les mécanismes financiers et de développer un point de vue argumenté. Maîtriser les fondamentaux techniques Le niveau attendu dépend du programme et de la division. Pour un Summer Internship en M&A ou en Corporate Finance, la préparation peut notamment couvrir : Les trois états financiers Les méthodes de valorisation L’Enterprise Value et l’Equity Value Les mécanismes d’une acquisition Les fondements d'un LBO Les candidats aux métiers de marché devront davantage travailler les produits financiers, la macroéconomie et le fonctionnement des marchés. Ceux qui ciblent l’Equity Research ou l’Asset Management devront savoir analyser une entreprise et présenter une recommandation structurée. Pour organiser cette préparation, le Pack Summer de Training You accompagne les candidats à travers les différentes étapes des Summer Internships. Le Pack Premium M&A/Corporate Finance permet quant à lui d’approfondir les connaissances techniques nécessaires aux entretiens en Investment Banking et plus largement en Corporate Finance. S’entraîner dans les conditions réelles La connaissance théorique ne suffit pas. Un candidat peut parfaitement connaître ses réponses et perdre ses moyens lorsqu’il doit parler devant une caméra ou résoudre un test chronométré. La préparation doit donc comprendre Des tests réalisés avec une limite de temps Des simulations de HireVue Des entretiens blancs Des réponses comportementales préparées avec la méthode STAR Des questions techniques posées à l’oral Des retours précis sur le fond et la forme De la Spring Week au Graduate Programme Les recrutements en finance peuvent être envisagés comme un parcours progressif : Spring Week → Summer Internship → Graduate Programme → Premier CDI Une Spring Week peut donner accès à un processus accéléré pour le Summer Internship. À son tour, le Summer Internship peut déboucher sur une offre de Graduate Programme. Cette progression n’est toutefois jamais automatique. Pendant une Spring Week, les participants sont évalués sur leur motivation, leur curiosité, leur comportement et leur capacité à interagir avec les équipes. Pendant un Summer Internship, l’évaluation porte également sur la qualité du travail, la fiabilité, l’organisation et la vitesse de progression. Les stagiaires les plus performants ne sont pas uniquement ceux qui possèdent les meilleures connaissances techniques. Les équipes recherchent des personnes avec lesquelles elles souhaitent travailler au quotidien : des candidats professionnels, attentifs, réactifs et capables d’intégrer rapidement les retours reçus. Les erreurs les plus fréquentes Même un excellent profil académique peut être pénalisé par une préparation trop tardive ou mal ciblée. Voici les erreurs les plus courantes : Découvrir le calendrier trop tard : les recrutements commencent souvent près d’un an avant le stage Attendre la date limite : certaines banques recrutent au fil de l’eau Candidater à une division mal comprise : l’intérêt général pour la finance ne remplace pas une motivation ciblée Envoyer les mêmes réponses à toutes les banques : chaque candidature doit être personnalisée Sous-estimer les tests en ligne : ils éliminent une part importante des candidats Préparer uniquement les questions techniques : le fit et les questions comportementales jouent un rôle déterminant Négliger son niveau d’anglais : une réponse pertinente perd en efficacité si elle manque de clarté Mal renseigner sa date de diplomation : cette information peut déterminer l’éligibilité au programme Ne pas vérifier les conditions administratives : les règles relatives au droit au travail doivent être étudiées pour chaque offre FAQ : les Spring Weeks et Summer Internships Peut-on candidater à une Spring Week depuis une école française ? Oui. Les étudiants inscrits dans une école de commerce, une école d’ingénieurs ou une université française peuvent candidater. Leur éligibilité dépend principalement de leur date prévisionnelle de diplomation et des critères du programme. Faut-il avoir déjà effectué un stage en finance ? Ce n’est généralement pas indispensable pour une Spring Week, qui s’adresse à des étudiants en début de cursus. Pour un Summer Internship, une première expérience pertinente peut renforcer la candidature, mais les attentes varient selon les banques et les divisions. Quel niveau d’anglais faut-il avoir ? Il faut être capable de comprendre les consignes, de présenter son parcours et de défendre ses motivations avec précision. Un accent français n’est pas un problème en lui-même : la clarté, la fluidité et la structuration des réponses sont plus importantes. Peut-on candidater à plusieurs divisions dans la même banque ? Cela dépend des règles de chaque établissement. Certaines banques autorisent plusieurs candidatures, tandis que d’autres limitent le nombre de programmes auxquels un candidat peut postuler. Il est préférable de sélectionner des divisions cohérentes plutôt que de multiplier les candidatures sans logique. Une Spring Week garantit-elle un Summer Internship ? Non. Elle peut permettre d’accéder à un processus accéléré, mais la conversion dépend de la performance du participant et des modalités propres à la banque. Un Summer Internship garantit-il un CDI ? Non plus. Le Summer Internship constitue néanmoins l’une des principales voies d’accès aux Graduate Programmes de nombreuses banques à Londres. Les stagiaires sont évalués pendant toute la durée du programme avant qu’une éventuelle offre leur soit proposée. Anticiper pour maximiser ses chances Les Spring Weeks et les Summer Internships offrent une occasion unique de découvrir les métiers de la finance et d’intégrer progressivement les processus de recrutement des grandes banques. Pour maximiser vos chances, trois réflexes sont essentiels : vérifier votre éligibilité à partir de votre date de diplomation, préparer votre dossier avant l’ouverture des candidatures et adapter votre préparation à la division ciblée. Le Pack Summer et le Pack Premium M&A/Corporate Finance de Training You regroupent les contenus nécessaires pour travailler vos candidatures, vos réponses de motivation et vos connaissances techniques. L’objectif : aborder chaque étape avec une méthode structurée et transformer une candidature en véritable opportunité. Découvrir nos formations en Corporate Finance


Par Training You

13 min de lecture

Préparation
Produits dérivés en finance : options, futures et swaps expliqués simplement

Les produits dérivés intimident pour une mauvaise raison : on les apprend comme une liste, les futures, puis les options, puis les swaps, alors qu'ils ne sont qu'une seule idée déclinée trois fois. Cette idée tient en une phrase : un contrat dont la valeur dépend d'un autre actif, le sous-jacent, et dont l'objet est de déplacer dans le temps un risque de prix. Saisir l'idée commune avant les trois formes, c'est l'écart entre réciter un cours et tenir un entretien. La suite reprend chaque famille (mécanisme, diagramme de payoff, exemple) puis leurs trois usages et une première lecture des Greeks. Qu'est-ce qu'un produit dérivé Un produit dérivé est un contrat dont la valeur dérive de celle d'un sous-jacent : une action, un indice, une devise, un taux d'intérêt, une matière première. Le contrat ne fait pas exister le sous-jacent ; il organise un échange futur sur celui-ci, à des conditions fixées aujourd'hui. C'est tout. Tout le reste, nomenclature, formules, sigles, n'est que l'habillage de cette mécanique élémentaire. Sa banalité contraste avec son échelle : l'encours notionnel des seuls dérivés de gré à gré avoisinait 850 000 milliards de dollars à la mi-2025 selon la Banque des règlements internationaux, près de sept fois le produit mondial brut. Le chiffre impressionne plus qu'il n'éclaire, puisque le notionnel n'est pas une somme exposée mais la base de calcul des flux ; il dit néanmoins à quel point l'instrument irrigue la finance contemporaine. La version la plus solide de l'objection mérite d'être posée d'emblée. On entend que les dérivés seraient une finance désincarnée, un casino greffé sur l'économie réelle, des armes de destruction massive selon la formule consacrée. L'histoire récente ne dément pas frontalement : les dérivés mal compris ont effectivement amplifié des crises. Mais l'origine de l'instrument la contredit. Le premier marché à terme organisé naît au XIXᵉ siècle à Chicago pour une raison agricole prosaïque : permettre à un producteur de blé de connaître à l'avance le prix de sa récolte. Le dérivé est d'abord un transfert de risque entre quelqu'un qui veut s'en débarrasser et quelqu'un qui accepte de le porter. La spéculation vient ensuite ; elle n'est pas la cause. D'où la distinction qui structure tout : un dérivé ferme (futures, swaps) engage les deux parties à exécuter, tandis qu'un dérivé optionnel (options) ne lie que le vendeur, l'acheteur disposant d'un droit qu'il exerce ou non. Toute la différence de payoff découle de là. Marché organisé ou gré à gré Une seconde ligne de partage traverse les trois familles, et les recruteurs la posent tôt : où le contrat se négocie-t-il ? Les dérivés listés, soit la plupart des futures et une partie des options, sont standardisés par une bourse comme Eurex, le CME ou l'ICE, qui fixe la taille du contrat, l'échéance et les modalités de règlement. Une chambre de compensation s'interpose entre les parties et absorbe l'essentiel du risque de contrepartie, au prix d'un dépôt de marge réévalué chaque jour. Liquidité forte, personnalisation nulle. Les dérivés de gré à gré (over-the-counter, soit la quasi-totalité des swaps et les options exotiques) se nouent directement entre deux contreparties, le plus souvent une banque et un client institutionnel. On y ajuste tout : nominal, maturité, structure du payoff. C'est le terrain du structureur. La rançon de cette liberté est un risque de crédit que la crise de 2008 a replacé au centre, d'où la généralisation depuis lors du collatéral et de la compensation centralisée. Standardisé et liquide d'un côté, sur mesure et négocié de l'autre : la même idée, deux écosystèmes. Les futures : l'engagement réciproque Un future est un contrat à terme standardisé : deux parties s'accordent aujourd'hui pour échanger un sous-jacent à une date future et à un prix fixé, le prix à terme. Aucune des deux n'a le choix d'exécuter ou non : l'engagement est ferme et symétrique. Le contrat se négocie sur un marché organisé, avec une chambre de compensation qui s'interpose entre acheteur et vendeur et appelle quotidiennement des marges, ce qui neutralise le risque de contrepartie. Ce réglage quotidien (mark-to-market) sépare le future de son cousin de gré à gré, le forward, contrat sur mesure dont les flux ne se dénouent qu'à l'échéance. Même promesse économique, deux plomberies : l'un valorise et encaisse chaque jour, l'autre attend le terme. Le payoff est linéaire, et c'est ce qui le rend lisible. Qui achète un future gagne euro pour euro ce que le sous-jacent prend au-dessus du prix fixé, et perd symétriquement en dessous. Profit (position acheteuse sur future) │ / │ / │ / ─────┼─────────●────────── Prix du sous-jacent à terme │ /│ │ / │ │ / Prix fixé (F) Exemple. Une compagnie aérienne anticipe une hausse du kérosène. Elle achète des futures sur le pétrole à 80 dollars le baril pour livraison dans six mois. Si le baril monte à 100, le gain sur le contrat compense la facture alourdie ; s'il tombe à 60, la perte sur le contrat annule l'économie réalisée à la pompe. Dans les deux cas, l'entreprise a fait ce qu'elle cherchait : figer un prix, échanger l'incertitude contre la certitude. Que le sort lui soit ensuite favorable ou non est une autre question, et précisément celle que la couverture refuse de se poser. Les options : le droit sans l'obligation L'option introduit l'asymétrie. Son détenteur paie aujourd'hui un montant, la prime, pour acquérir un droit, non une obligation, d'acheter ou de vendre le sous-jacent à un prix fixé, le prix d'exercice (strike), jusqu'à une échéance donnée. Deux familles : le call confère le droit d'acheter, le put le droit de vendre. L'acheteur exerce si cela l'arrange, abandonne l'option sinon ; le vendeur, lui, encaisse la prime et subit la décision de l'autre. La conséquence est un payoff coudé, qui fait toute la singularité de l'instrument. Pour l'acheteur d'un call, la perte est plafonnée à la prime, le gain théoriquement illimité. Profit (achat d'un call) │ / │ / ─────┼────────────●────── Prix du sous-jacent │ ___________/ K (strike) │ −prime L'acheteur d'un put obtient le profil inverse : il gagne quand le sous-jacent s'effondre, ce qui en fait l'instrument d'assurance par excellence. Profit (achat d'un put) │\ │ \ │ \___________ ─────┼───●────────────── Prix du sous-jacent │ K −prime Exemple. Un investisseur détient des actions d'une entreprise dont il redoute une chute à court terme sans vouloir les vendre. Il achète un put de strike 90 pour une prime de 3. Si l'action tombe à 70, le put lui permet de vendre à 90 : la prime de 3 a fonctionné comme un contrat d'assurance, franchise comprise. Si l'action monte, il perd ses 3 et conserve son gain. L'option ne supprime pas le risque ; elle le redessine, en échange d'un coût certain payé d'avance. Les swaps : l'échange de flux Le swap est un accord par lequel deux parties échangent des flux financiers sur une période donnée, selon une formule convenue. Le cas d'école est le swap de taux : l'une verse un taux fixe, l'autre un taux variable, calculés sur un même montant notionnel qui ne change jamais de mains. Aucun actif n'est livré ; seuls circulent les écarts de flux, périodiquement. Discrets, les swaps n'en sont pas moins les plus volumineux des dérivés : les seuls dérivés de taux pesaient quelque 548 000 milliards de dollars de notionnel fin 2024, près de 80 % du marché mondial de gré à gré, selon l'ISDA. L'usage est moins spectaculaire que celui des options, et plus répandu qu'on ne le croit. Une entreprise a emprunté à taux variable et redoute une remontée des taux. Elle conclut un swap où elle paie un taux fixe et reçoit le variable : le flux variable reçu compense exactement celui qu'elle doit à sa banque, et il ne lui reste qu'un taux fixe, prévisible. Elle a transformé la nature de sa dette sans la renégocier. Les swaps de devises, de matières premières ou de défaut (credit default swaps) reposent sur le même principe : échanger un flux que l'on subit contre un flux que l'on préfère. Couverture, spéculation, arbitrage : trois usages, trois intentions Le même instrument sert trois desseins, et les confondre est l'erreur du débutant. La couverture (hedging) consiste à prendre une position dérivée de sens opposé à une exposition déjà subie, pour en neutraliser les variations. La compagnie aérienne, l'entreprise endettée à taux variable, l'investisseur acheteur de put : tous cherchent à réduire un risque qu'ils portent déjà. La spéculation prend le risque à l'endroit, en pariant sur un mouvement futur. Le levier des dérivés, soit exposer une valeur importante pour une mise réduite, y est central : il décuple les gains comme les pertes. C'est l'usage qui nourrit la mauvaise réputation de l'instrument, et c'est aussi celui qui apporte la liquidité sans laquelle le hedger ne trouverait pas de contrepartie. L'arbitrage, enfin, exploite un écart de prix entre deux marchés censés cohérents pour encaisser un profit sans risque. En théorie, ces occasions n'existent pas ; en pratique, elles apparaissent fugacement et disparaissent dès qu'on les exploite. L'arbitragiste est moins un parieur que le gardien involontaire de la cohérence des prix, la force qui referme les écarts qu'il vient de débusquer. Une porte d'entrée vers les Greeks Le payoff coudé de l'option pose une question que le profil linéaire du future ne pose jamais : de combien le prix de l'option bouge quand le monde bouge. Les Greeks sont les réponses : les sensibilités du prix d'une option à ses paramètres, chacune désignée par une lettre grecque. Le delta mesure la sensibilité au prix du sous-jacent : de combien l'option gagne quand le sous-jacent prend un euro. Le gamma mesure la sensibilité du delta lui-même, soit la courbure, ce qui rend la couverture d'une option dynamique plutôt que fixe. Le véga capte la sensibilité à la volatilité, variable cardinale puisqu'une option vaut d'autant plus que l'avenir est incertain. Le thêta chiffre l'érosion du temps : toutes choses égales, une option perd de la valeur à mesure que l'échéance approche. Le rhô, plus discret, mesure la sensibilité aux taux d'intérêt. Inutile d'en maîtriser le calcul pour saisir l'essentiel : tenir une option, ce n'est pas parier sur une direction, c'est gérer un faisceau de sensibilités qui évoluent ensemble. C'est là que la finance de marché cesse d'être une liste de contrats pour devenir un métier. Carl von Clausewitz écrivait que la théorie doit accompagner le praticien jusqu'au seuil de l'action, puis s'effacer. Il en va de même ici : les définitions ouvrent la porte, les Greeks la franchissent, et le reste s'apprend devant un book. Mais nul ne tient le book sans avoir d'abord compris qu'un dérivé n'a jamais été qu'un contrat sur le prix de demain. Le Pack Pack en Finance de Marché Les produits dérivés sont au cœur de la salle des marchés. Le Pack Premium Finance de Marché de Training You reprend chaque famille (options, futures, swaps, Greeks) avec des vidéos et questions calibrés sur les entretiens.   Aller plus loin avec Training You — Finance de Marché Le modèle de Black-Scholes, le pricing d'options et la couverture sont au cœur du Pack Premium Finance de Marché : vidéos de cours, fiches, tests d'entraînement et corrigés pour arriver prêt en entretien de trading, sales ou structuration. → Je démarre avec le Pack Premium Finance de Marché → Voir tous les cours Finance de Marché


Par Training You

8 min de lecture